万元股权转让筹划四方案比拼节税
股权转让筹划四方案比拼节税
公司是一有限责任公司适用所得税率33%.公司2005年期末财务状况如下实收资本3000万元盈余公积1500万元未分配利润4200万元所有者权益合计8700万元。其中 公司持股比例为85%所得税率33%初始投资成本2550万元 公司持股比例为15%所得税率33%.2006年1月公司拟按公司每股净资产的1.05倍的价格转让其所持有股份给公司那么在股权转让过程中何种方案最优 公司2005年末每股净资产为2.9元 公司长期股权投资账面价值为7395万元其中初始成本2550万元股权投资损益4845万元 公司长期股权投资账面价值为1305万元其中初始成本450万元股权投资损益855万元。 方案1 公司直接按公司2005年末每股净资产的1.05倍的价格转让即转让总价款为7764.75万元公司确认当期会计收益为369.75万元。在税务处理上根据《国家税务总局关于企业股权转让有关所得税问题的补充通知》
国税函〔2004〕 390号规定企业在一般的股权包括转让股票或股份买卖中应按国税发〔2000〕 118号有关规定执行。股权转让人应分享的被投资方累计未分配利润或累计盈余公积应确认为股权转让所得不得确认为股息性质的所得。根据上述规定 公司对该项业务的税务处理如下转让所得为7764.75万元转让成本税前可扣除成本为2550万元转让净收益为5214.75万元该笔净收益不属于投资收益性质不适用企业所得税抵减规定应并入应纳税所得额计缴企业所得税不考虑其他因素该笔业务应计缴企业所得税1720.87万元。 方案2假设公司与公司协商先按账面价值1.05倍1004.85万元受让公司所持有的11%股份使公司的持股比例达到96%投资成本变为3554.85万元然后再将96%的股权转让给公司。在税务处理上根据国税函〔2004〕 390号文件规定“企业进行清算或转让全资子公司以及持股95%以上的企业时应按国税发〔 1998〕97号文件的有关规定执行。投资方应分享的被投资方累计未分配利润和累计盈余公积应确认为投资方股息性质的所得。为避免对税后利润重复征税影响企业改组在计算投资方的股权转让所得时允许从转让收入中减除上述股息性质的所得”。 公司由此可以实现股权转让价格为8769.60万元其中股息性质的所得为5472万元 因双方所得税率一致按现行税法规定免予补税。股权转让所得8769.605472=3297.60万元股权转让成本3554.85万元股权转让收益为257.25万元 公司应缴企业所得税为0元形成股权转让损失
257.25万元不用缴纳所得税款并且形成以后可税前扣除的投资损失257.25万元对企业所得税产生负影响-84.89万元。 方案2最大的问题在于公司能否同意出让11%的股份因为公司出售11%的股份也会产生股权转让收益要并入应纳税所得额计缴企业所得税 同时会减少公司在公司的未来收益对公司会产生很大的影响。 同时上述处理手续复杂时间周期相对较长。当然 即便如此该方案仍有后续的操作空间。方案3 公司先将未分配利润全额进行分配然后再按每股净资产的1.05倍转让85%的股份。利润分配后 公司可分回利润4200×85%=3570 万元按税法规定双方所得税率一致分回的利润免予补税。分配股利后 公司所有者权益合计为4500万元每股净资产降至1.5元。 公司股权转让税务处理如下股权转让所得4016.25万元股权转让成本2550万元股权转让收益1466.25万元应纳企业所得税1466.25×33%=483.86 万元。 方案4 公司的股东同意以未分配利润全额及法定公积金的75%进行增资扩股然后再按每股净资产的1.05倍转让85%的股份。 由于用未分配利润和法定公积金进行增资扩股并没有改变股东比例故公司不需要进行账务处理在股权转让时账务处理同方案1.根据国税发〔2000〕 118号的相关规定 以未分配利润全额及法定公积金增资扩股也作为分配利润的一种形式按相关规定处理由于双方企业所得税税率一致故不需要补税。
因此公司在股权转让时股权转让所得为7764.75-4526.25=3238.5 万元股权转让成本2550万元股权转让收益688.50万元应纳企业所得税688.50×33%=227.21万元。 对比四个方案方案1中公司确认转让收益最大应纳企业所得税也最大是对公司最不利的方案方案2根据税法规定 公司确认转让收益最小确认转让损失应纳企业所得税当期应为0对公司最有利但方案2在实施过程中也存在其他不确定因素能否实际实施很难判断实施方案4根据税法规定 公司确认转让收益为688.50万元应纳企业所得税为227.21万元在上述四个方案中仅从应纳企业所得税来看方案4属于次优方案但方案4最具可操作性也更符合各方面的利益需要。因此笔者认为就上述四个方案而言如能协调各方面的关系和利益的话方案2最优如不能则以方案4为佳。本文来自:★ 北京会计师事务所 ★ http://www.tax 861.ac.cn详细出处参考http://www.tax861.ac.cn/huisuan/ShowInfo.asp?InfoID=1733
- 万元股权转让筹划四方案比拼节税相关文档
- 国企格力筹划股权转让
- 转让股权转让个人所得税政策分析与税收筹划
- 转让非居民企业转让股权的纳税筹划方法(纳税筹划师范文)
- 万元企业股权转让中的纳税筹划案例
- 万元法人股东股权转让过程中所得税纳税筹划(财政研究范文)
- 居民关于非居民企业股权转让所得税税收筹划探析(税收理论范文)
MineServer:香港CMI/洛杉矶GIA VPS,2核/2GB内存/20GB NVME/3.5TB流量/200Mbps/KVM,288元/年
mineserver怎么样?mineserver是一家国人商家,主要提供香港CN2 KVM VPS、香港CMI KVM VPS、日本CN2 KVM VPS、洛杉矶cn2 gia端口转发等服务,云服务器网(yuntue.com)介绍过几次,最近比较活跃。现在新推出了3款特价KVM VPS,性价比高,香港CMI/洛杉矶GIA VPS,2核/2GB内存/20GB NVME/3.5TB流量/200Mbps...
云基Yunbase无视CC攻击(最高500G DDoS防御),美国洛杉矶CN2-GIA高防独立服务器,
云基yunbase怎么样?云基成立于2020年,目前主要提供高防海内外独立服务器,欢迎各类追求稳定和高防优质线路的用户。业务可选:洛杉矶CN2-GIA+高防(默认500G高防)、洛杉矶CN2-GIA(默认带50Gbps防御)、香港CN2-GIA高防(双向CN2GIA专线,突发带宽支持,15G-20G DDoS防御,无视CC)。目前,美国洛杉矶CN2-GIA高防独立服务器,8核16G,最高500G ...
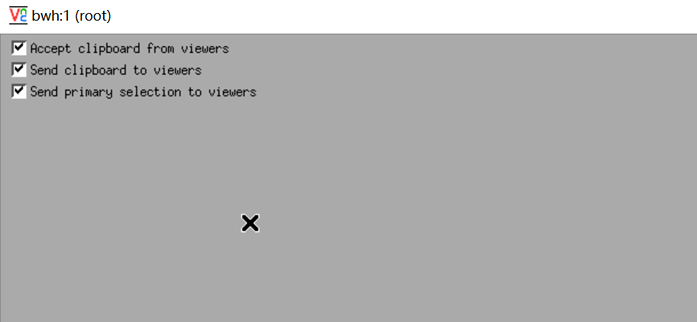
远程登录VNC无法连接出现
今天有网友提到自己在Linux服务器中安装VNC桌面的时候安装都没有问题,但是在登录远程的时候居然有出现灰色界面,有三行代码提示"Accept clipboard from viewers,Send clipboard to viewers,Send primary selection to viewers"。即便我们重新登录也不行,这个到底如何解决呢?这里找几个可以解决的可能办法,我们多多尝试。...
-
诊断snstoupianyuanzhu看拼音写词语phpadmin下载phpmyadmin怎么安装啊?可以直接下载安装吗?还需要下载其他数据库吗?企业信息查询系统查企业信息哪个的软件好?cuteftpcuteFTP的使用方法?什么是支付宝支付宝是什么小型汽车网上自主编号申请成都新车上牌办理流程和办理条件是如何的网络u盘你们谁知道网络硬盘怎么用oa办公软件价格一套OA办公系统多少钱骑士人才系统公司要采购一套人才系统源码,看了一下骑士和嘉缘的,谁家的比较好一点呢?托就不要回答了。