三星搜狐商城
识别风险,发现价值请务必阅读末页的免责声明1/41行业深度|网络服务证券研究报告Table_Title互联网入口行业深度研究(一)得入口者得天下Table_Summary入口之争风起云涌优质内容和服务在任何时代都是吸引客户的关键,然而互联网行业的商业模式很容易被模仿,内容和服务的同质化现象越加严重,因此互联网公司需要利用各种渠道推广自己的内容和服务.
互联网内容和服务传导需要经过三个关键节点:用户→硬件→操作系统→应用程序/即时通讯/搜索引擎/地图→互联网内容和服务,具有高度粘性的互联网入口将成为吸引用户的关键渠道,降低入口风险的最好方式就是使自己成为入口.
交互层:智能语音时代已经全面来临过去数十年累积的语音处理的技术发展是语音时代的必要条件因素,互联网时代的大环境变化导致的用户需求才是决定其何时来临的决定性因素,而智能手机遭遇创新瓶颈使得相关厂商谋求创新突破点则是主导因素,三大因素共同驱动智能语音时代的到来.
应用层:距离用户最近应用层最接近用户的最终目标,即互联网内容与服务,因此竞争最为激烈,是互联网入口争夺战的第一战场.
应用层主要分为四大类:一是搜索引擎,二是即时通信,三是地图,四是其它应用程序.
用户群永远是互联网企业的灵魂,当有数亿用户稳定地围绕在周围时,公司创利能力也随之大幅上升,从而带动公司价值的提升.
硬件层:打造完美的生态闭环移动互联网时代,传统硬件厂商如苹果通过软件和云服务,打造了"硬件+软件+内容服务"一体化商业运营模式;而软件和服务公司则自己研发手机和平板电脑抢占内容和服务的入口,亚马逊创造了Kindle生态系统,360、小米和阿里巴巴纷纷推出智能手机.
系统层:IT巨头的垄断系统层基本由传统IT巨头垄断,中小型企业基本无法撼动行业地位.
PC端是微软的Windows、苹果的MacOS,手机端是苹果的iOS、Google的Android及微软的WP系统.
风险提示市场推广低于预期的风险;人力成本上升的风险;行业竞争加剧的风险.
重点公司盈利预测(价格均为相应交易所的基准货币单位)公司简称评级股价EPSPE11A12E13E11A12E13E科大讯飞买入32.
780.
350.
480.
76946843顺网科技买入28.
300.
480.
731.
10593926四维图新买入12.
290.
490.
250.
49254925朗玛信息买入80.
001.
091.
532.
30735235腾讯买入264.
205.
617.
029.
13473829谷歌买入790.
1330.
1732.
8142.
65262419亚马逊买入259.
361.
39-0.
092.
00187-130奇虎360买入29.
970.
120.
380.
762507939高德软件买入10.
370.
750.
750.
80141413数据来源:公司财务报表,广发证券发展研究中心Table_Grade行业评级买入前次评级无评级报告日期2013-02-28Table_Chart相对市场表现Table_Author分析师:惠毓伦S0260511010003010-59136726hyl6@gf.
com.
cn分析师:康健S0260111040002010-59136690kangjian@gf.
com.
cnTable_Report相关研究:科大讯飞(002230.
sz):智能语音时代的航空母舰从云端启航2012-10-17Table_Contacter识别风险,发现价值请务必阅读末页的免责声明2/41行业深度|网络服务目录索引一、互联网入口之争:得入口者得天下.
5(一)下一个热点:你从何处进入互联网.
5(二)互联网入口之争风起云涌8二、交互层——智能语音交互时代来临.
10(一)过去数十年语音技术的不断发展并趋于成熟10(二)移动互联网的爆发,外部环境是催化剂.
12(三)使用习惯因设备变化而改变,语音交互成为真正需求.
14(四)智能手机厂商需要通过语音交互技术推动创新.
16(五)苹果SIRI吹响语音时代的第一声号角.
17三、应用层——距离用户最近19(一)即时通讯与社交网络——新型媒体.
20(二)地图:移动互联网时代O2O的总入口.
25(三)搜索引擎——互联网内容的第一入口29四、硬件层——打造完美的生态闭环32(一)苹果引发行业变革33(二)亚马逊如何打造KINDLE生态系统34(三)同方:收购E人E本,布局移动互联网,提高公司业务整体协同性.
35五、系统层——IT巨头的垄断.
37六、风险提示.
40识别风险,发现价值请务必阅读末页的免责声明3/41行业深度|网络服务图表索引图1:用户获取互联网资讯过程中的信息传导链.
7图2:2012年新兴技术发展周期.
7图3:国内主流互联网公司的发展战略路径8图4:2012年11月几大重要渠道访问量贡献占比9图5:语音合成技术操作流程11图6:语音识别技术操作流程12图7:2010-2016年全球PC及移动设备出货量及预测(单位:百万台)13图8:2010-2015年全球移动互联网数据流量及预测.
13图9:QWERTY键盘(左)与Dvorak键盘(右)键位布局的对比.
14图10:Nuance对消费者在使用移动设备时的偏好调查结果15图11:三星、联想智能电视所采用的人机交互方式16图12:iPhones4S中的Siri功能示例.
17图13:2003-2012Q2我国移动电话用户数及普及率.
19图14:全球各地区智能设备(iOS、Android)保有量(百万台)19图15:全球各地区智能设备(iOS、Android)增长速度.
19图16:移动互联网产业链架构20图17:腾讯"企鹅帝国"产品战略布局.
21图18:腾讯微信注册用户的快速增长22图19:国内IM产品月度有效使用时间市场份额(2012年10月)22图20:2012国内网站全年用户使用总时长前10名(亿小时)24图21:2012Q2淘宝各类商品交易量占比.
25图22:O2O商业模式图.
26图23:2012Q3中国手机地图累计安装量市场份额.
26图24:2012Q3中国互联网地图UV(独立访问量)市场份额.
27图25:2012Q3中国移动互联网图资市占有率28图26:2011Q1~2012Q2中国新导航仪出货量及装配率28图27:2006-2012年中国搜索搜索引擎运营市场规模.
29图28:2013年1月份全球各操作系统市场份额分布图.
30图29:搜索引擎市场份额31图30:E人E本业务发展历程.
35图31:2012Q3中国平板电脑销售份额36图32:2012年12月份全球各操作系统市场份额分布图.
37识别风险,发现价值请务必阅读末页的免责声明4/41行业深度|网络服务表1:国内互联网公司应用层布局.
6表2:苹果历代iPhone手机主要技术参数对比16表3:各大手机厂商继Siri之后推的类似产品.
18表4:欢聚时代(YY)营业收入构成表23表5:导航电子地图制作甲级资质.
27表6:奇虎360业务布局.
29表7:2012年四季度智能手机出货量及市场份额(单位:百万台)32表8:2012年四季度平板电脑出货量及市场份额(单位:百万台)32表9:苹果公司产品布局33表10:亚马逊电子书和平板电脑推出时间及售价.
34表11:2012年手机操作系统市场份额.
37表12:2012年-2016年平板电脑系统市场份额38表13:2012年中国知名手机操作系统状况对比.
38识别风险,发现价值请务必阅读末页的免责声明5/41行业深度|网络服务一、互联网入口之争:得入口者得天下(一)下一个热点:你从何处进入互联网从互联网内容与服务至最终用户的传导链要经过三个关键节点:用户→硬件→操作系统→应用程序/即时通讯/搜索引擎/地图→互联网内容与服务.
从交互层上看.
人机交互历史经历了命令提示符、图形界面、触摸屏三个阶段.
命令提示符阶段使用人类最传统的文字符号,图形界面和触摸屏则分别使用了人类的视觉和触觉.
然而,人类最自然的交流方式之一是声音语言,语音交互技术也将是人机交互的必然发展方向.
过去由于技术水平的限制,识别率不高,从而未能成为主流技术.
但经过最近十几年的发展,语音处理技术取得了长足进步,非特定人非特定词识别率已经超过90%,噪音或方言环境中识别率也达到实用效果,智能语音时代的大门业已开启.
过去数十年累积的语音处理的技术发展是语音时代的必要条件因素,互联网时代的大环境变化导致的用户需求才是决定其何时来临的决定性因素,而智能手机遭遇创新瓶颈使得相关厂商谋求创新突破点则是主导因素,三大因素共同驱动智能语音时代的到来.
同时,在智能语音处理领域,传统IT巨头并未具有先发优势,一些长期专注研究该领域的中小企业例如国外的Nuance和国内的科大讯飞领先优势十分明显.
国外:Nuance、Google国内:科大讯飞、车音网从应用层上看.
本层次最接近用户的最终目标,即互联网内容与服务,因此竞争很激烈,是互联网入口争夺战的第一战场.
应用层包含四大类,一类是搜索引擎,二类是即时通讯,三类是地图,四类是特定应用程序.
搜索引擎技术壁垒较高,主要由Google、百度占领大部分市场,但目前奇虎360、搜狗及腾讯均在积极进入该市场并欲谋求一定市场地位;即时通讯领域,腾讯便凭借其在IM领域的强大优势,进军网游领域、搜索、电子商务、音乐视频、社交媒体、门户网站及客户端软件(安全杀毒、浏览器、播放器)等领域,非腾讯系IM平台的只能寻求差异化生存之道,如YY;地图领域壁垒较高,行业已经形成高德软件和四维图新的双寡头垄断;浏览器技术壁垒相对较低,因此竞争较为激烈,市场相对较为分散,例如在PC端相关产品有IE、Firefox、Chrome、360、搜狗、QQ浏览器,此外还有专注于移动领域的UC浏览器;特定应用程序由相应内容与服务提供商开发,与内容、服务相关性较高.
搜索引擎(Google、Baidu、奇虎360、搜狗及腾讯)即时通讯与社交媒体(腾讯、新浪微博、欢聚时代)地图(四维图新、高德软件)浏览器和桌面(IE、Firefox、Chrome、360、搜狗)识别风险,发现价值请务必阅读末页的免责声明6/41行业深度|网络服务表1:国内互联网公司应用层布局腾讯阿里巴巴盛大百度搜狐奇虎360电子商务拍拍淘宝、阿里巴巴有啊、乐酷天搜狐商城网络游戏腾讯游戏盛大游戏游戏风云榜畅游联合运营搜索引擎搜搜参股搜狗百度搜狗360即时通讯QQ、微信阿里旺旺圈圈百度Hi媒体业务腾讯网网商天下、淘宝天下参股Techweb、创业家、商业价值百度娱乐、百度和讯财经搜狐网支付财付通支付宝盛大点卡百付宝视频酷6奇艺搜狐视频社区Q-ZONE淘江湖糖果、游玩网、起点中文网百度贴吧、知道白社会奇虎网信息安全电脑管家360安全卫士浏览器腾讯TT搜狗浏览器360安全浏览器网址导航QQ网址大全淘网址hao123360网址导航移动互联手机腾讯网手机淘宝盛大无线掌上百度手机搜狐网手机安全卫士数据来源:CSDN、广发证券发展研究中心从系统层上看.
本层次距离内容传导链两端最远,竞争并不激烈,然而技术壁垒很高,基本由传统IT巨头垄断,中小型企业基本无法撼动既有厂商的行业领先地位.
目前PC端主要有微软的Windows、苹果的MacOS,手机端主要是苹果的iOS、Google的Android及微软的WP系统.
PC端:微软的Windows、苹果的MacOS客户端:苹果的iOS、Google的Android及微软的WP系统从硬件层上看.
芯片领域,尽管当前市场上手机厂商很多,集中度低,但手机核心部件集中度相当高,例如在智能移动设备处理器领域,目前绝大部分均采用ARM公司的指令集和芯片架构设计,第三方处理器厂商通过购买ARM的授权再做一些差异化的架构设计.
尽管如此,主流处理器提供商也仅有高通、德州仪器、三星等若干厂商,传统桌面处理器王牌厂商Intel也一直未能扭转自己在移动领域的劣势局面,其他中小企业进入该市场的难度可见一斑.
智能手机和平板电脑领域,随着移动互联网时代的来临,传统硬件厂商如苹果通过软件和云服务,打造了"硬件+软件+内容服务"一体化商业运营模式;而软件和服务公司则自己研发手机和平板电脑抢占内容和服务的入口,亚马逊创造了Kindle生态系统,360、小米和阿里巴巴纷纷推出智能手机.
芯片:ARM、高通、德州仪器、三星智能手机及平板:苹果、三星、小米、亚马逊、同方股份识别风险,发现价值请务必阅读末页的免责声明7/41行业深度|网络服务图1:用户获取互联网资讯过程中的信息传导链数据来源:广发证券发展研究中心根据Gartner的《2012年新兴技术发展周期(2012HypeCycleforEmergingTechnologies)》最新报告,大数据、3D打印、网络电视、NFC移动支付、云计算与平板技术是发展最快的技术.
而多媒体平板、消费级车联网、生物特征识别、语音识别将步入实质生产的高峰期.
图2:2012年新兴技术发展周期数据来源:Gartner、广发证券发展研究中心互联网内容与服务即时通讯应用程序搜索引擎操作系统手机硬件用户应用层系统层硬件层交互层内容层应用层:Google、百度、奇虎360以及各类应用程序,集中度低,竞争激烈系统层:GoogleAndroid、iOS、Windows等,寡头垄断,其他厂商难以进入硬件层:三星、苹果、ARM等,要求较高技术实力,国内厂商暂难以企及交互层:视觉、触觉较成熟,但语音技术刚刚兴起,对于拥有技术优势的中小型公司是一次难得的先发优势识别风险,发现价值请务必阅读末页的免责声明8/41行业深度|网络服务(二)互联网入口之争风起云涌内容为主.
互联网企业的最终目标是为其用户提供最优质的互联网资讯与服务,互联网内容依然是吸引用户的最主要、最关键的方式.
优质内容在任何时代都是吸引客户的最基本要求,内容为主的客观规律依然有效.
渠道为王.
然而,优质内容与服务只是最低要求,许多互联网企业的商业模式很容易被模仿,参与竞争者越来越多,内容与服务的同质化现象趋于严重.
为吸引更多用户,互联网服务提供商需要积极地走出去,利用各种渠道推广自己的服务.
高度多样化或具有高度粘性的互联网入口从此成为吸引用户的关键渠道.
用户群永远是互联网企业的灵魂,当有数亿用户稳定地围绕在周围时,公司创利能力也随之大幅上升,从而带动公司价值的提升.
降低入口风险的最好方式是使自己成为入口.
在传统行业中,往往是先有产品然后再慢慢拓展渠道.
然而在互联网行业则完全相反,由于许多互联网企业已经意识到入口的重要性,往往是先通过免费、受欢迎的服务吸引用户,然后将用户引导致其他具有高附加值服务或对用户进行有选择性的收费,最终实现盈利.
腾讯早期通过免费的IM工具QQ积累数亿级别用户,然后将用户引导致QQ游戏、QQ会员等增值服务;奇虎360则通过免费的杀毒软件吸引用户,然后向用户推广360浏览器,最终通过浏览器内臵的导航首页和搜索引擎实现流量分成.
图3:国内主流互联网公司的发展战略路径数据来源:广发证券发展研究中心Hitwise公布了2012年11月几大渠道对电商导流,百度依然是各电商网站导流的主要来源,新浪微博也彰显了社会化媒体对于电商网站的导流价值,而"360导航"对电商网站的引导流量效果已经超过"hao123".
识别风险,发现价值请务必阅读末页的免责声明9/41行业深度|网络服务图4:2012年11月几大重要渠道访问量贡献占比数据来源:Hitwise、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明10/41行业深度|网络服务二、交互层——智能语音交互时代来临智能语音交互时代业已来临.
语音技术自上世纪60年代一来直在不断的进步,但技术的发展从来都是一个循序渐进的过程,语音时代的到来同时受许多外部因素共同驱动.
我们认为,语音处理的技术是语音时代的必要条件因素,然而互联网时代的大环境变化导致用户需求的巨大变化才是决定其何时来临的决定性因素,而智能手机遭遇创新瓶颈则是主导因素,苹果Siri的推出则正式吹响号角.
(一)过去数十年语音技术的不断发展并趋于成熟语音技术的核心算法建立在统计建模和机器学习的基础上,在实用中基于隐马尔可夫模型(HiddenMarkovModel,简称HMM)的语音合成及识别技术占据了主导地位,它在二十世纪末就已经逐步成熟.
智能语音技术壁垒相当高,涉及到声学、语言文字学、数字信号处理、计算机科学、概率论、数理统计等多个学科技术以及比较长的研究周期,目前在语音技术核心算法较为成熟的情况下,它的质量更多地依赖于丰富的语料库上统计训练出的语音模型.
语音技术按应用的领域可以分为语音合成和语音识别两方面,前者指将文本转换为声音,后者指将声音转换文本;另外还包括声纹识别技术,指通过声纹特征进行身份认证的技术,但目前应用范围要小于前两种技术.
(1)语音合成技术20世纪30年代,贝尔实验室发明的"语音合成机"(VoiceDemonstrator)可以通过键盘操作合成简单的语音,标志着电子语音合成技术研究工作的起步.
40年代末至50年代,Haskins实验室发明了"模式播放机",能够把基于声学模型的声谱图转换成语音.
70年代至90年代,不同类型的语音合成产品相继出现,其中麻省理工大学的MITalk系统和贝尔实验室的系统占据着主导地位,其中后者是第一代基于自然语言处理技术的多语言合成系统.
从20世纪末开始,语音合成的研究中引入了统计建模等方法,采用机器学习和训练模型进行语音合成.
目前,基于HMM模型的大语料库音素拼接技术是主流的语音合成方法,合成效果已经趋于成熟并且相当接近甚至超过真人发音水平,相关应用已经十分普遍.
识别风险,发现价值请务必阅读末页的免责声明11/41行业深度|网络服务图5:语音合成技术操作流程数据来源:科大讯飞公司资料、广发证券发展研究中心(2)语音识别技术最早的基于电子计算机的语音识别系统可追溯到20世纪50年代,由AT&T贝尔实验室开发的Audrey语音识别系统,该系统能够跟踪语音中的共振峰识别10个英文数字,正确率可达到98%.
到50年代末,伦敦学院的Denes已经将语法概率加入语音识别模型中,此后大词汇量、连续语音和非特定人这三大障碍在技术上逐渐被突破.
60年代,研究人员提出了动态规划(DP技术)和线性预测分析技术(LP技术),其中线性预测分析技术能较好地解决语音信号模型的问题,对语音识别的发展产生了深远的影响.
这个阶段的语音识别技术能够识别数个孤立词汇,不过要求每个词后有停顿才能顺利识别.
到了70年代,LP技术的理论基础有了新的进展,动态时间规整技术(DTW)已经基本成熟,矢量量化(VQ)和隐马尔科夫模型模型(HMM)理论已经出现.
基于线性预测倒谱和DTW技术的特定人孤立语音识别系统已经能够接受一些连音,可以识别几百甚至上千个连续词汇.
80年代,AT&T贝尔实验室的研究人员将原本艰涩的纯数学的HMM模型工程化,从而让更多的相关研究者深入认识.
此后HMM模型和人工神经元网络(ANN)在语音识别中的终于成功应用.
基于HMM和ANN模型建立的语音识别系统已经能够识别自然流利的语音,并且可以接受大量的连音和变音.
进入90年代,语音识别技术从实验室走向实用的需求日益强烈.
许多国家如美国、日本、韩国以及IBM、Apple、AT&T,TNT等著名IT企业大量投资于语音识别系统的实用化开发.
由于更多商业性公司的加入,语音识别技术的发展得到更大的推动.
如今,部分实力强大的公司例如Nuance、科大讯飞推出的相关产品语音识别率已经达到90%,并且达到到了自然语义理解的层次.
至此,语音识别技术已经基本成熟.
识别风险,发现价值请务必阅读末页的免责声明12/41行业深度|网络服务图6:语音识别技术操作流程数据来源:科大讯飞公司资料、广发证券发展研究中心(二)移动互联网的爆发,外部环境是催化剂曾经并不美好的开始.
2001年,日本电信运营商NTTDocomo开通了全球第一个3G移动通信网络,可以在东京、大阪、横滨等地区为消费者提供视频电话和移动多媒体等业务.
在传统互联网发展的顶峰时期,NTT的首个3G网络成为当时行业的标志性事件,一时期引来不少跟随者也相继推出3G网络服务.
然而随着21世纪初互联网泡沫的破灭,3G网络需求并不旺盛,相关运营商陷于长期难以盈利的困局,互联网产业内一度出现"3G无用"的悲观论调.
技术进步是历史的必然,移动计算设备大规模应用.
进步是历史发展的必然,2G时代的通信功能必然不能满足社会需求.
当传统互联网发展的步伐未能进一步加快时,3G网络渐渐登场,最终形成一股又一股不可阻挡的潮流.
该出现的终究会出现.
2011年,包含智能手机和平板电脑在内的移动设备出货量首次超过PC出货量,去年移动设备出货量达5.
63亿台,而PC出货量仅3.
5亿台.
根据移动市场分析公司Flurry对智能手机市场的调查报告显示,当前移动设备的增长速度10倍于80年代的PC增速,2倍于90年代的网络爆炸速度,3倍于最近的社交网络增速.
根据国际电信联盟(ITU)发布的最新统计报告,截止2011年底,全球手机注册用户量已经达59亿户,移动通信渗透率已达87%.
其中智能手机在全球移动设备销售中占比为20%,贡献了全球移动数据流量的78%.
截至2012年7月份全球已经有超过6.
4亿iOS和Android设备.
识别风险,发现价值请务必阅读末页的免责声明13/41行业深度|网络服务图7:2010-2016年全球PC及移动设备出货量及预测(单位:百万台)数据来源:IDC、广发证券发展研究中心过去三年,美国移动互联网数据流量增长约30倍,而拥有iPhone的移动通信运营商AT&T的移动流量则增长50倍.
全球移动互联网的数据流量在2011年了惊人的0.
6ZB(1ZB=1024PB,1PB=1024TB),预计到2012年末移动流量将继续增长一倍达到1.
2ZB,2015年则将达到6.
3ZB.
图8:2010-2015年全球移动互联网数据流量及预测数据来源:Cisco、广发证券发展研究中心33736436739141945048331955877092510731220135502004006008001,0001,2001,4001,600201020112012E2013E2014E2015E2016E笔记本平板电脑台式机智能手机0.
240.
61.
22.
23.
86.
30%20%40%60%80%100%120%140%160%0.
01.
02.
03.
04.
05.
06.
07.
08.
0201020112012201320142015数据流量(ZB)增长速度识别风险,发现价值请务必阅读末页的免责声明14/41行业深度|网络服务(三)使用习惯因设备变化而改变,语音交互成为真正需求(1)语音技术为什么没有成为PC时代主流的人机交互方式人类的习惯往往很难改变.
例如为避免打字机会因为过快的击打速度而出现故障,QWERTY键盘在早期被发明时故意打乱键盘字母位臵而降低打字速度,然而现在故障问题早已不复存在,更符合人类生理特点的Dvorak键盘却没有取代QWERTY键盘.
在PC时代,电脑设备不便携带,无法移动的环境中人们早已习惯"键盘+鼠标"的人机交互方式.
另一方面,语音识别技术为提高识别率,需要大量语音训练来提取用户的声音特征.
PC时代人们在不同地点往往使用不同的电脑,并且各自的语音特征数据并不能像现在可以利用云计算技术储存于云端.
面对电脑设备进行大量的语音训练显得脱离现实环境,语音技术在PC时代并不能为个人用户带来更多的便利.
图9:QWERTY键盘(左)与Dvorak键盘(右)键位布局的对比数据来源:广发证券发展研究中心(2)设备的移动带来使用习惯的改变移动互联网时代,最大的趋势便计算设备小型化.
设备小型化,用户可能随身携带,用户体验也与PC有了完全的不同.
我们认为,移动互联网时代的用户需求与使用习惯发生以诸多改变:a)移动互联网时代,传统键盘与鼠标首先遭到抛弃,人们对键盘与鼠标过度依赖的局面被打破;b)移动设备诸如智能手机屏幕远小于传统PC,手机键盘被进一步简化,导致手指的输入准确率和速度都要远低于传统键盘;c)移动设备由用户随身携带,使用频率大幅提高,使用语音交互技术提供商采集海量语料成为可能.
海量语音数据资料库的建立进一步促进语音技术的发展,改善用户体验,从而人机交互更加频繁,语音技术的使用与用户体验相互促进,形成一个良性循环.
识别风险,发现价值请务必阅读末页的免责声明15/41行业深度|网络服务图10:Nuance对消费者在使用移动设备时的偏好调查结果数据来源:NuanceResearch、广发证券发展研究中心(3)智能电视时代,电视无语音不智能智能电视与传统电视的最大不同是类似智能手机搭载有操作系统,不但可以接收广电信号还具备宽带网络接入功能,用户可以自行安装第三方应用软件扩展电视的功能.
手机等移动设备因为屏幕过小等原因而不方便手指操作,使语音控制成为必要,那对于电视来说则因屏幕过大而需要语音控制.
随智能电视功能的增加,传统的"下/下/左/右/OK+数字"式遥控器已经远远无法满足要求,然而添加更多复杂的功能键则会降低用户体验.
目前在智能电视领域有三种人机交互问题解决方案:手势识别、空中鼠标与语音控制.
a)手势识别.
指通过电视设备前臵的摄像头捕捉用户特定手势进行操控.
但根据NPDDisplayResearch的一项研究表明,许多网页并不适合手势控制,手势控制也被认为不符合人体工学,频繁操作带来的手臂疲劳会影响伸出能力与姿势,此外环境光线也会对识别效果产生较大影响;b)空中鼠标.
类似传统鼠标,但不需要放臵于任何平面上,在空中移动或晃动便可实现屏幕上光标的响应.
但空中鼠标由于没有传统鼠标在桌面移动时的阻尼感导致精度较低,而且由于有一定重量存在着比手势识别更严重的手臂疲劳问题.
此外,空中鼠标由于内臵复杂传感器使用制造成本较高;c)语音控制.
与手势识别和空中鼠标不同,现在语音识别率已经超过90%,可以很好的解决精度问题,用户通过语音交流也不存在生理问题.
最重要的一点是语音控制可以实现文字的快捷输入,手势识别和空中鼠标均无法实现这一点,而文字输入是用户浏览互联网时不可避免的一种操作.
三种人机交互方式各有优势,厂商通常同时应用两种或以上操作方式,但因为智能电视均需要文字输入,语音控制是标配.
业内已形成"无语音不智能"共识,智能电视操控一般采用语音控制为主,再辅以其他操控方式的组合.
例如三星采用"手势识别+语音控制"组合,而联想则采用"空中鼠标+语音控制"组合.
0%20%40%60%80%100%认为语音对话比打字更容易相信语音输入比打字更快更有乐趣倾向于使用使用设备通过自然对话进行互动使用过Siri的受访者普通受访者识别风险,发现价值请务必阅读末页的免责声明16/41行业深度|网络服务图11:三星、联想智能电视所采用的人机交互方式数据来源:各公司网站、广发证券发展研究中心;左:三星,右:联想(四)智能手机厂商需要通过语音交互技术推动创新过去二十年来,人类的移动通讯的技术取得了十足的发展,从最早的摩托罗拉"大哥大",2G时代的诺基亚,技术创新一直伴随时代的发展而层出不穷.
步入3G时代后,苹果公司2007年推出的iPhone犹如平地一声惊雷,将手机发展史一分为二,从此手机市场进入"触摸屏"纪元的智能手机时代.
然而此后智能手机的技术创新进入一个瓶颈期,手机的发展似乎并未跳出PC在过去20年走过的路径:手机产品的更新换代依然主打处理器核心数量更多,主频更高,内存更大,屏幕分辨率更高,存储容量更大等等.
各大手机厂商近几年推出的旗舰产品并未给予市场更多惊喜,近一两年来的所谓新产品也仅靠"屏幕更大"或"更薄"来吸引消费者的注意,即使向来以创新著称的苹果公司最新发布的iPhone5也并未跳出历史的轮回,它对上一代产品iPhone4S改进低于用户预期.
表2:苹果历代iPhone手机主要技术参数对比iPhone5iPhone4SiPhone4iPhone3GSiPhone3G发布时间2012-92011-102010-72009-82008-9处理器型号苹果A6苹果A5苹果A4S5PC100S5L8900核心数量多核双核单核单核单核处理器频率暂未公布1GHz1GHz600MHz412MHz内存1024MB512MB512MB256MB128MB屏幕尺寸4.
0英寸3.
5英寸3.
5英寸3.
5英寸3.
5英寸屏幕分辨率640*1336640*960640*960320*480320*480摄像头像素800万800万500万300万200万视频拍摄1080p1080p720p480p---存储空间16GB~64GB16GB~64GB8GB~32GB8GB~32GB8GB~32GB机身厚度7.
6mm9.
3mm9.
3mm12.
3mm12.
3mm数据来源:苹果公司、广发证券发展研究中心在信息技术行业飞速发展的时代,市场竞争异常激烈,创新略有不足的企业将很快被淘汰或被市场遗忘,曾经的摩托罗拉、现在的诺基亚、已经显示疲态的HTC,识别风险,发现价值请务必阅读末页的免责声明17/41行业深度|网络服务以及曾是"手机中的战斗机"的波导手机都是很好的证明.
在智能手机依然未能跳出PC发展路径的环境下,各大厂商急需重大技术创新来吸引市场关注度.
那从长远上看,未来智能手机的重大、颠覆性的创新突破点会在何处我们认为有以下三个方面:新型大容量电池技术、卷曲/折叠屏幕技术、新型人机交互技术.
电池向来是智能手机的重大难题,各大相关企业一直在尝试并且的确做出了诸多改进,然而仍然远低于消费者预期,而且前沿电池技术涉及众多基础科学研究,普通手机厂商在这条路上将会走得十分艰难;卷曲或可折叠的屏幕似乎更加遥远,尽管三星、LG等厂商已经初步实现了可弯曲的屏幕,但距离解决当前手机体积更小与屏幕更大之间的根本矛盾仍有有待时日.
对于新型人机交互技术,语音技术是最好的选择,因为我们的大脑已经习惯了语音交流,这将是我们最自然的与机器交流的方式.
语音处理技术在过去几十年来一直在不断进步,对于手机厂商来说需要的只是如何使它更加完善、用户体验效果更好以及如何进行商业化应用.
(五)苹果Siri吹响语音时代的第一声号角Siri公司最早成立于2007年,该公司初期主要以文字聊天为主,随后与Nuance合作,实现了智能语音相关功能.
公司于2010年被苹果公司以2亿美元收购,于是便有了2011年10月随iPhones4S正式发布的Siri智能语音助手.
过去的语音识别软件通常都只是语音命令识别,仅能识别特定词汇,要求用户使用时必须严格遵守某一特定的指令或语法,否则用户本意会遭到曲解或根本无法识别.
Siri则完全不同,其通过云计算的模式在客户端采用Nuance的智能语音识别技术,在云端采用WolframAlpha的知识库搜索引擎技术,强大的语义分析功能可以根据用户说话的上下文、对话情景或日常知识对用户说的语句进行智能分析,从而给出用户想要的答案会按用户的意图自动让手机的某项功能做出响应.
例如,当用户对她说"今天的天气怎么样",Siri则会将天气预报显示出来;对她说"在一小后叫醒我",Siri则会自动将手机闹钟调整至相应时间点;对她说"创建今天下午两点钟和雪娇喝咖啡",Siri会自动在手机备忘录中添加相应项目.
图12:iPhones4S中的Siri功能示例数据来源:Apple公司网站、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明18/41行业深度|网络服务Siri的推出掀起一轮全球语音热,甚至让Google都感到威胁,谷歌执行董事长埃里克施密特(EricSchmidt)曾于去年11月份对外表示,苹果的语音助理服务是一个巨大发展,有可能威胁谷歌的搜索业务.
自Siri推出之后,全球各大手机厂商或互联网巨头纷纷推出相似产品,以防止自己在新一轮创新浪潮中再次无法跟上苹果的步伐.
如今,三星在旗下的GalaxySIII中加入功能相似的SVoice;而韩国的另一手机大厂LG亦都宣布推出语音指令系统QuickVoice,用户通过该系统能够通过通俗说话方式与手机沟通,能够完成如发短信、查询天气和网络搜寻等任务;Google则在旗下最新的的Android4.
1系统中加入类似Siri的GoogleNow产品与之竞争;微软在其最新发布的WP8系统中加入一个被其称为"SpeechPlatform"功能,预计不但可以实现智能语音控制,还会对第三方应用开放语音接口,目前已经展示出来有基于该平台的Audible语音应用.
表3:各大手机厂商继Siri之后推的类似产品厂商产品名称发布时间功能与特点简介MOTOVoiceActions2012-2支持多种手机平台三星SVoice2012-5可实现语音控制,智能搜索效果表现一般LGQuickVoice2012-6暂时仅支持韩语,预计2013年可支持英语GoogleGoogleNow2012-6与Google搜索完美结合,响应迅速微软SpeechPlatform2012-6平台模式,将对第三方开放者开放接口RIM暂未公布2012-7随BB10DevAlpha发布,功能比较粗糙数据来源:广发证券发展研究中心智能语音时代的大门正在苹果Siri的带领下,由全球各大手机厂商或互联网巨头合力开启,从而为相关领域积攒十余年的语音处理技术提供商,例如科大讯飞,提供了巨大的市场需求.
识别风险,发现价值请务必阅读末页的免责声明19/41行业深度|网络服务三、应用层——距离用户最近全球最大最具潜力的移动互联网市场在中国.
国内手机用户已经超过十亿.
工业与信息化部的数据统计显示,截止2012年6月,我国移动电话用户数已经超过10亿,达105,198万户,移动电话普及率达78.
3部/百人,部分发达地区例如北京与上海移动电话普及率分别达145.
3部/百人、123.
2部/百人.
另外,我国3G用户数已经达到17,575万户,而且增长十分迅速,较2009年末的1,232万户增长了14.
3倍.
图13:2003-2012Q2我国移动电话用户数及普及率数据来源:工业和信息化部、广发证券发展研究中心市场潜力巨大不仅是因为人口数量,更受国内经济的高速发展驱动.
目前美国以1.
65亿的智能设备(iOS和Android系统)位居全球第一,中国以1.
28亿紧随其后.
但中国的智能设备增长速度要远超美国,Flurry的报告指出,自2011年7月至2012年7月,美国智能设备增长3,000万台,而中国增长量高达1亿台,增长速度超过400%.
所以,我们认为中国地区智能设备大幅增长的原因更主要是因为经济的快速增长,众多的消费者与单个消费者消费能力的提高共同推动国内智能设备市场的快速增长.
随着中国经济未来继续保持一定的增长速度,我们中国的移动互联网市场容量将会得到极大的扩张.
图14:全球各地区智能设备(iOS、Android)保有量(百万台)图15:全球各地区智能设备(iOS、Android)增长速度数据来源:Flurry、广发证券发展研究中心;截止2012-07数据来源:Flurry、广发证券发展研究中心;截止2012-0720.
925.
930.
335.
341.
648.
556.
364.
473.
678.
3-1052035506580-20,00040,00060,00080,000100,000120,0002003200420052006200720082009201020112012Q2用户数(万户,左轴)3G用户(万户,左轴)普及率(部/百人,右轴)1651283128221917161313020406080100120140160180401%279%220%217%196%193%193%189%185%171%0%50%100%150%200%250%300%350%400%450%识别风险,发现价值请务必阅读末页的免责声明20/41行业深度|网络服务图16:移动互联网产业链架构数据来源:同方股份公司资料、广发证券发展研究中心(一)即时通讯与社交网络——新型媒体距离用户最近者为入口,IM成就腾讯的"企鹅帝国".
在信息时代初期,人们利用互联网主要目的是获取资讯,互联网用户数量相对较少,用户间交流主要使用电子邮件.
随互联网发展,用户数量剧增,互联网作用不再局限于工作,更成为人们最常用的娱乐方式.
此时,电子邮件由于缺乏时效性而不能满足人们的娱乐需求,IM(即时通讯)应运而生.
从最早的ICQ,到后来的MSN,再到QQ,用户打开电脑后往往首先登陆IM类软件.
IM账号则成为个们在互联网中的身份象征,成为距用户最近的互联网服务.
距离用户最近意味着信息传递的成本最低,是互联网入口的不二之选.
腾讯便凭借其在IM领域的强大优势——数量接近8亿的QQ用户,依靠QQ账号系统进军网游领域(QQGame),现在扩张至搜索、电子商务、音乐视频、社交媒体、门户网站及客户端软件(安全杀毒、浏览器、播放器)等领域,成为国内最大的全方位综合互联网服务提供商.
识别风险,发现价值请务必阅读末页的免责声明21/41行业深度|网络服务图17:腾讯"企鹅帝国"产品战略布局数据来源:新浪科技、广发证券发展研究中心移动互联网时代的IM工具让电信运营商面临"管道化"威胁.
在2G时代,受传输效率较低的限制,手机通话主要依赖于运营商提供的基础服务,依赖于GPRS网络的互联网服务较少,移动设备上的IM工具也仅限于文本传输.
随移动互联网的高速发展,3G网络的移动数据输入效率大幅提高,移动终端步入智能手机时代,各类基于移动互联网的服务层出不穷.
3G时代的移动IM软件(例如微信)不仅能传输文本,更能传输音频、图片和视频.
移动IM用户的交流呈现多媒体化,而且多媒体信息通过3G网络传输的费用远低于移动运营提供的传统语音和短信业务.
受IM软件冲击,中国移动短信和彩信业务收入在2011年出现了首次同比下滑,电信运营商将有可能仅作为移动数据传输的管道运营商存在.
面对"管道化"压力,各电信运营商亦亦纷纷推出自己的IM产品,例如中国移动的"飞信"、联通的"沃友"、中国电信的"翼聊".
移动运营商所推出的IM产品最大特点是与旗下手机用户的短信业务高度融合,具有第三方IM服务无法比拟的优势.
尽管如此,由于IM市场具有明显的强者恒强特征,运营商在IM市场难以撼动腾讯的地位,目前三大移动运营商IM产品仅中国移动的飞信具有较大的用户基础,但市场份额仍远远低于QQ、微信等第三方IM软件.
移动IM平台最大特点是同时具备身份属性与位臵属性.
3G的普及,不仅使得用户在移动网络上的数据传输效率逐渐接近固定网络,也让用户获得一项独特的体验——位臵属性.
通过移动终端内臵的GPS芯片准确定位,用户在虚拟网络空间上具有身份属性(IM账号),同时在实际地理空间具有位臵属性.
腾识别风险,发现价值请务必阅读末页的免责声明22/41行业深度|网络服务讯旗下的微信即充分利用了位臵属性,并同时凭借其背后强大的QQ平台的迅速崛起.
距离正式上线(2011年1月21日)大约两周年,微信注册用户数量在2013年1月15日达到3亿人,并且呈加速增长势态.
图18:腾讯微信注册用户的快速增长数据来源:广发证券发展研究中心非腾讯系IM平台的差异化生存之道.
由于腾讯在IM领域的绝对优势,其他IM软件几乎难有生存空间,必须走差异化路线服务特定人群或特定领域.
例如淘宝旗下的"阿里旺旺"专注于服务淘宝中交易双方的交流.
而欢聚时代旗下的歪歪语音(YY)伴随着网游中团队协作的语音要求而生,立足于游戏公会和战队,致力于为游戏玩家提供更加流畅地进行游戏并获得有效、即时语音交流的服务,并辅助游戏公会和战队完成游戏活动的协调并帮助这些游戏组织形成更强的管理能力和凝聚力,走出一条完全不同于腾讯的生存之道.
目前,YY注册用户已经超过3亿人,最高同时在线用户数超过1000万人,并语音平台为依托涉足娱乐、音乐等领域.
图19:国内IM产品月度有效使用时间市场份额(2012年10月)数据来源:iResearch艾瑞咨询、广发证券发展研究中心23.
0958.
1483.
330102030405060708090012342011/1/21正式上线2012/3/292012/9/172013/1/15注册用户数量(亿)日均增长(万人)87.
1%5.
4%1.
8%1.
6%0.
7%0.
7%0.
6%腾讯QQ阿里旺旺歪歪YY飞信腾讯TM人人桌面MSNSkype其他识别风险,发现价值请务必阅读末页的免责声明23/41行业深度|网络服务欢聚时代(YY)业务发展路径及盈利模式.
欢聚时代是由目前CEO李学凌成立的多玩游戏网(Duowan.
com)发展而来.
后为满足游戏团队的语音通讯协作要求,于2008年7月推出YY语音通讯软件.
2011年,开始涉足教育等领域.
公司目前有以下几种盈利来源:在线广告游戏资讯网站Duowan.
com提供各游戏新闻、介绍、攻略、工具等内容,并吸引游戏玩家建立其各游戏的社区BBS,由此向游戏开发商、运营商获取广告收入.
即时通讯软件YY语音YY语音为目前欢聚时代最核心的产品,YY供所有用户免费下载使用.
然后通过在YY平台上提供增值或付费会员服务取得营收,方式与腾讯QQ类似.
音乐与娱乐用户可以通过YY客户端自建频道(类似"房间",或者QQ的群组),频道所有者自己或者组织他人进行唱歌表演.
收听用户可YY平台上付费购买虚拟物品(比如鲜花等道具)赠送给表演者.
然后欢聚时代与频道所有者、表演者分成.
在线游戏除提供游戏资讯服务外,欢聚时代在积累了大量游戏用户后亦自建运营平台,主要运营第三网页游戏.
与腾讯QQGame策略相同,欢聚时代亦通过Duowan.
com和YY语音软件将现有客户导入Webgame平台,然后与第三方分成.
在线教育第三方个人或者教育机构在YY语音中开设自己的教育频道,并且可向听课的受众收费,欢聚时代从中分成.
表4:欢聚时代(YY)营业收入构成表2009201020112012H1在线游戏1,297.
68,631.
616,593.
615,039.
8YY音乐----5,285.
49,272.
1在线广告1,888.
14,074.
08,727.
95,037.
0其他85.
3128.
21,358.
93,096.
1合计3,271.
012,833.
831,965.
532,445.
0数据来源:iMeigu.
com、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明24/41行业深度|网络服务社交网络威胁传统媒体,新浪微博优势显示.
用户使用IM平台主要用于一对一交流,社交网络则具有一对多的特点,体现的是用户信息的个性化展示,是用户的个人广播平台.
随用户数量的急剧增加,社交网络成为获取新闻来源的渠道,新闻事件尤其是突发新闻往往通过社交网络第一时间传播.
社交网络正在成为种新闻传播的媒介,是一种建立在社交基础之上的新型媒体.
根据Mashble网站的调查,超过50%的使用者,是通过过社交网络观看突发新闻的,高于传统新闻来源.
有46%的人一周会超过3次透过线上网路观看新闻.
同时数据还显示,2012年线上新闻(onlinenews)的收入已超越传统报纸的收入.
在国内,目前已有5亿人注册使用新浪微博,日均活跃用户达4620人.
根据Hitwise的数据显示,新浪微博2012年全年用户使用总时间达13.
1亿小时,仅排在百度和淘宝之后.
图20:2012国内网站全年用户使用总时长前10名(亿小时)数据来源:中文互联网数据研究资讯中心、广发证券发展研究中心55.
141.
218.
115.
913.
713.
210.
69.
68.
57.
40102030405060识别风险,发现价值请务必阅读末页的免责声明25/41行业深度|网络服务(二)地图:移动互联网时代O2O的总入口衣、食、住、行依然不能离开具有强烈地理位臵属性的线下交易.
尽管社会在飞速进步,人类社会创造的物质文明在急剧扩张,但对于个人消费者而言,与日常生活息息相关的依然是衣、食、住、行四大类.
其中,衣服鞋帽类商品对于大多数人可能在很大程度上通过线上交易而脱离线下实体店限制,而餐饮(食)、旅馆(住)、交通(行)则完全不能脱离线下交易.
淘宝网的交易数据显示,在线交易量最大的是服装类产品,占总交易量的34.
9%,其次是电子数码类产品,占总交易量9.
4%,而与住、行相关的商品与服务交易量仅占7.
45%.
图21:2012Q2淘宝各类商品交易量占比数据来源:阿里巴巴公司、广发证券发展研究中心OnlineToOffline是电子商务的新阶段,是线上交易与线下交易的有机结合.
人类社会的商品交易方式在经历现场交易到互联网时代的线上交易之后,在移动互联网时代出现全新模式,即OnlineToOffline模式.
O2O模式将线下商务的机会与互联网机会有机结合在一起,让互联网成为线下交易的前台,同时兼具在线结算功能,是交易信息流和资金流的聚合.
34.
9%9.
4%8.
3%6.
4%4.
8%3.
8%3.
6%28.
8%【衣】服装鞋类电子数码母婴类美容彩妆箱包类【住】居家百货【食】零食蔬果其他识别风险,发现价值请务必阅读末页的免责声明26/41行业深度|网络服务图22:O2O商业模式图数据来源:PCHome、广发证券发展研究中心地图不再仅是道路导航,更是信息导航,是移动互联网时代电子商务的总入口.
移动互联网时代的最大特点是用户不仅具有身份属性,更具有位臵属性.
而O2O交易是无法离开地理位臵而实现的,地图的最大优势在于可以将所有交易对象聚集于一起.
从用户的角度说,通过地图来查找商家将比任何方式更方便,因为地图直接给出了商家的地理位臵信息,用户不再是查寻某某商家在何处而在查寻身边或某息区域有哪些商家.
从商家及地图服务提供商的角度来说,用户位臵数据及消费习惯则是最重要的资产,可能通过数据挖掘工具提高用户体验或实现精准营销.
正因为地图成为最重要的移动互联网入口,各互联网企业纷纷推出自己的地图服务,苹果公司在2012年新推出的iPhone5中用自己的地图替换掉原本内臵的Google地图,国内各大互联网搜索服务提供商如百度、搜索、SOSO均推出了自己的手机地图服务.
图23:2012Q3中国手机地图累计安装量市场份额数据来源:易观国际〃易观智库、广发证券发展研究中心25.
9%19.
1%9.
5%9.
4%9.
2%9.
0%8.
8%5.
1%2.
9%1.
2%高德百度图吧老虎搜狗谷歌导航犬诺基亚SOSO其他识别风险,发现价值请务必阅读末页的免责声明27/41行业深度|网络服务图24:2012Q3中国互联网地图UV(独立访问量)市场份额数据来源:易观国际〃易观智库、广发证券发展研究中心资质准入壁垒高,地图数据行业双寡头垄断已形成.
我国政府规定只有具备导航电子地图制作资质的企业才能合法地制作导航电子地图,市场上的互联网地图或手机地图提供商多不具备电子地图测绘资质,需要向资质企业购买电子地图数据或通过其他方式合作向消费者提供地图导航服务.
目前国家测绘局已先后审批了12家单位获得该项资质,其中有6家已推出了自有品牌的导航电子地图产品.
然而,四维图新与高德软件在地图数据市场处于遥遥领先地位,据易观国际统计数据,二者在移动互联网地图市场合计占有率达86.
3%,其中四维图新占据52.
2,高德软件占据34.
1%.
表5:导航电子地图制作甲级资质序号单位名称等级地址1北京四维图新科技股份有限公司甲北京2高德软件有限公司甲北京3北京灵图软件技术有限公司甲北京4北京长地万方科技有限公司甲北京5深圳市凯立德计算机系统技术有限公司甲深圳6易图通科技(北京)有限公司甲北京7北京城际高科信息技术有限公司甲北京8国家基础地理信息中心甲北京9北京科菱航睿空间信息技术有限公司甲北京10武汉立得空间信息技术发展有限公司甲武汉11浙江省第一测绘院甲杭州12江苏省基础地理信息中心甲南京数据来源:国家测绘局、广发证券发展研究中心73.
9%4.
9%4.
3%4.
1%3.
6%3.
0%2.
7%2.
4%1.
1%百度丁丁SOSO图吧搜狗城市吧E都市谷歌其他识别风险,发现价值请务必阅读末页的免责声明28/41行业深度|网络服务图25:2012Q3中国移动互联网图资市占有率数据来源:易观国际〃易观智库、广发证券发展研究中心车载终端进一步推动地图市场,地图厂商与车厂深度合作.
新车导航仪装配率大幅上升,但相比国外依然很低.
2012年2季度,我国新车导航仪出货量达36.
1万台,新车导航仪装配率达9.
4%,装配率较2011年同期提升1.
62个百分点.
早在2008年,国内新车导航仪装配率仅为3.
7%,2010年也仅5%左右的水平.
全世界导航地图已经发展了20多年,在欧美、日本等汽车工业发达的国家,导航仪已经广泛应用在汽车生活中,形成了成熟的车载导航产业.
根据最新统计数据,欧洲、美国的汽车导航新车装配率已经达到18%和16%,日本则高达75%,相比国外,我国新车导航仪装配率十分低,预计未来几年将进入井喷时期.
图26:2011Q1~2012Q2中国新导航仪出货量及装配率数据来源:易观国际、中国汽车工业协会、广发证券发展研究中心百度13.
7%图吧8.
5%老虎6.
7%搜狗6.
6%导航犬6.
3%诺基亚5.
1%其他5.
3%高德24.
5%谷歌6.
4%其他3.
2%四维图新52.
2%高德软件34.
1%凯立德4.
8%其他图资8.
9%5.
93%7.
77%7.
72%8.
47%7.
77%9.
40%0.
0%2.
5%5.
0%7.
5%10.
0%01002003004002011Q12011Q22011Q32011Q42012Q12012Q2乘用车销售(万台)新车导航仪出货量(万台)新车导航仪装配率(%)识别风险,发现价值请务必阅读末页的免责声明29/41行业深度|网络服务(三)搜索引擎——互联网内容的第一入口"完美的搜索引擎将会真正理解你所需要的任何东西,将会深刻地理解世界上的所有事情,在某种程度上给你带来恰好需要的东西……我们将会把人作为搜索业务中的头等目标.
……从整体上来说,我们一直都在尝试将人们的数据尽可能地涵盖在内.
"——拉里〃佩奇1998年当时在斯坦福大学攻读理学博士的拉里〃佩奇和谢尔盖〃布卢姆共同创建了Google,目前已经成为世界上最流行的搜索引擎,根据NetApplications的2012年12月份数据,谷歌是全球搜索引擎市场的老大,拥有83.
24%的市场份额;雅虎位居第二,拥有8.
16%的市场份额;而必应的市场份额仅4.
67%.
真正的大数据时代是"人"的时代,Google+是社交行为、地图是位臵信息、安卓平台掌握了移动数据、云计算是实现了个性化数据的云端化、电子商务是交易数据,所有这一切都是围绕着人.
图27:2006-2012年中国搜索搜索引擎运营市场规模数据来源:易观国际〃易观智库、广发证券发展研究中心奇虎360的横空出世奇虎360成立于2005年9月,主营产品以360安全卫士、360杀毒为主,主要以在线广告及互联网增值业务为盈利模式,公司的主要业务布局如下:表6:奇虎360业务布局领域主营业务竞争对手网络安全360安全卫士、360杀毒金山、瑞星、卡巴斯基浏览器360安全浏览器、360极速浏览器IE、Firefox、Chrome、搜狗网址导航360网址导航Hao123、搜狗导航手机安全360手机卫士、360手机助手金山、网秦手机360特供手机小米、阿里巴巴、盛大搜索www.
so.
comGoogle、Baidu、搜狗其他360安全桌面、360云盘数据来源:广发证券发展研究中心0%10%20%30%40%50%60%70%80%90%100%0501001502002503003502006200720082009201020112012市场规模(亿元)增长率识别风险,发现价值请务必阅读末页的免责声明30/41行业深度|网络服务360安全卫士+360杀毒软件:攻占桌面客户端.
2006年7月27日,奇虎360推出360安全卫士,由于采取全免费形式,推出免费木马查杀、防盗号等特色功能,迅速崛起;2007年10月,360安全卫士用户量超过瑞星、金山,成为国内用户量最大的安全软件;此后,奇虎360于2008年5月推出安全浏览器,2009年10月推出免费360杀毒软件,凭借360安全卫士的活跃用户,360杀毒软件两个月之内下载量超过5000万;2010年1月中旬,360成为市场占有率第一网络安全商.
360浏览器:抢占浏览器、网址导航市场.
奇虎360于2008年5月推出360浏览器,2008年12月日活跃用户1800万,2011年1月达到1.
72亿.
2013年1月的最新统计数据,目前360浏览器市场占有率28.
35%,排行国内第二,仅次于IE的47.
42%.
图28:2013年1月份全球各操作系统市场份额分布图数据来源:CNZZ、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明31/41行业深度|网络服务360网址导航平台建立在360浏览器之上,因为360网址导航自动设定浏览器主页,360网址导航流量飙升.
从广告收入来看,网址导航广告价格直线增长.
2011年2月23日,奇虎360推出360团购开放平台,加入该平台的团购网站将享受到360带来的流量与用户资源,标志着360正式切入国内竞争激烈的电商市场.
奇虎360的盈利模式:以安全产品为入口,将海量用户导入其他前端产品(浏览器、桌面),然后将浏览器活跃用户转化为网址导航和游戏用户,通过给第三方(网址导航广告投放商家、游戏开发商)带来流量和用户获得收入.
2012年8月16日公司上线360综合搜索,根据CNZZ2013年1月最新的数据,360搜索占有率达到10.
53%,对百度形成了巨大冲击.
国内互联网三巨头,腾讯依靠微信在移动互联网的布局迅速积累了3亿移动用户的社交平台,市值达到4000亿,比肩Facebook;阿里系"双十一"191亿的销售数字,比美国"黑色星期五"还要恐怖,证明了本土电子商务生态的统治力,在中国百度没有谷歌市场化的紧迫感,因为政策赋予了百度强大的垄断地位.
图29:搜索引擎市场份额数据来源:CNZZ、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明32/41行业深度|网络服务四、硬件层——打造完美的生态闭环尽管当前市场上手机厂商很多,集中度低,但手机核心部件集中度相当高.
例如在智能移动设备处理器领域,目前绝大部分均采用ARM公司的指令集和芯片架构设计,第三方处理器厂商通过购买ARM的授权再做一些差异化的架构设计.
移动芯片的底层构造包括ARM公司提供的Cortex-A架构及PC行业巨头英特尔的x86架构,像三星Exynos处理器、英伟达Tegra、高通骁龙处理器甚至包括联发科MTK芯片均采用了ARM公司提供的Cortex-A架构.
传统桌面处理器王牌厂商Intel也一直未能扭转自己在移动领域的劣势局面,其他中小企业进入该市场的难度可见一斑.
芯片:ARM、高通、德州仪器、三星、联发科智能手机及平板:苹果、三星、小米、亚马逊、同方股份表7:2012年四季度智能手机出货量及市场份额(单位:百万台)厂商2012年四季度出货量2012年四季度市场份额2011年四季度出货量2011年四季度市场份额同比增长三星63.
729.
0%36.
222.
5%76.
0%苹果47.
821.
8%3723.
0%29.
2%华为10.
84.
9%5.
73.
5%89.
5%索尼9.
84.
5%6.
33.
9%55.
6%中兴9.
54.
3%6.
44.
0%48.
4%其它77.
835.
5%69.
243.
1%12.
4%合计219.
4100.
0%160.
8100.
0%36.
4%数据来源:IDC、广发证券发展研究中心表8:2012年四季度平板电脑出货量及市场份额(单位:百万台)厂商2012年四季度出货量2012年四季度市场份额2011年四季度出货量2011年四季度市场份额同比增长苹果22.
943.
6%15.
151.
7%48.
1%三星7.
915.
1%2.
27.
3%263.
0%亚马逊6.
011.
5%4.
715.
9%26.
8%华硕3.
1.
5.
8%0.
62.
0%402.
5%Barnes&Noble1.
01.
9%1.
44.
6%-27.
7%其它11.
622.
1%5.
518.
5%77.
4%合计52.
5100.
0%29.
9100.
0%75.
3%数据来源:IDC、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明33/41行业深度|网络服务(一)苹果引发行业变革随着IT行业的竞争加剧,仅仅只做硬件的公司逐渐沦为纯制造商,缺乏成长空间,毛利率逐渐降低,行业地位下降;然而苹果在"硬件+iTunes软件+内容/云服务"一体化平台构建下,将iPhone和iPad变成了为互联网的入口,新型媒体、电子商务和信息服务作为平台;网络资源交互的枢纽,通过"硬件+软件+内容服务"一体化商业运营模式,实现了内容服务和硬件的无缝链接,由此引发行业商业模式的变革.
表9:苹果公司产品布局早期产品Apple1(1976)Apple2(1977)Apple3(1980)AppleLisa(1983)Macintosh(1984)PowerBook(1991)AppleNewton(1993)电脑产品消费型iMac(1998)eMac(2002)Macmini(2005)专业型PowerMac(1999)XserveRAID(2004)MacPro(2006)笔记本iBook(1999)MacBook(2006)MacBookPro(2006)MacBookAir(2006)数字产品iPod(2001)iPodmini(2004)iPodnamo(2005)iPodShuffle(2005)AppleTV(2006)iPodclassic(2007)iPodtouch(2007)iPad(2010)iPad2(2011)iPad3(2012)iPadmini(2012)iPad4(2012)通信产品iPhone(2007)iPhone3G(2008)iPhone3GS(2008)iPhone4(2010)iPhone4s(2011)iPhone5(2012)数据来源:苹果公司、广发证券发展研究中心苹果之后,传统的软件和信息服务公司纷纷进入到硬件领域.
亚马逊将自己的电子内容通过Kindle推荐给用户,把内容作为收入的主要来源;2012年谷歌收购了摩托罗拉移动后推出Nexus7平板电脑,探索应用和硬件的结合;微软推出了自有品牌的平板电脑Surface,将软件价值借助硬件实物化.
从四大IT厂商来看,传统硬件公司代表如苹果通过软件和云服务,打造"硬件+软件+内容服务"一体化商业运营模式,而传统软件和服务公司则自己研发手机和平板电脑抢占内容和服务的入口.
在国内,传统的软件企业和互联网企业也在纷纷进军硬件领域.
360推出了360特供手机,乐视网推出了机顶盒业务,阿里巴巴和天宇合资联合推出手机产品.
截至2012年底,小米1代单款机型出货已超350万,小米手机总出货量已达712万,2012年小米营业收入超过100亿元,估值达40亿美元.
而那些不做软件和互联网服务的纯硬件公司则只能靠价格战获得极低的利润.
总之,在传统PC向移动互联网转移的大背景下,软件和服务与硬件设计的一体化让IT巨头成为终端软件、硬件、服务、内容等全产业链的整合者和主导者,产业生态模式发生了巨大的变化.
识别风险,发现价值请务必阅读末页的免责声明34/41行业深度|网络服务(二)亚马逊如何打造Kindle生态系统Kindle版本众多,主要包括电纸书和平板电脑两大类别.
Kindle电纸书是使用e-ink技术的便携式电子书阅读器,而Kindle平板主要是kindlefire系列,是7寸和8.
9寸彩色平板电脑.
Kindle电纸书和平板价格相对低廉,原因在于amazon公司以内容(如kindleebook等)销售为主要收益来源.
Amazon不靠硬件赢得利润,同时进行了很多产品和经营模式的创新.
例如,Amazonkindle基本上在每个机型都推出了specialoffer版本,价格比普通版本低15-20美元,通过显示广告厂商的广告来降低机器成本.
表10:亚马逊电子书和平板电脑推出时间及售价版本时间价格电子书第一代2007年11月19日Kindle1售价399美元,第一批存货在五个半小时内被抢购一空,直到2008年四月末才恢复供货.
第二代2009年2月9日发布,2月23日开始发售Kindle2售价299美元,2009年10月22日降价到259美元,2010年6月21日降价到189美元.
第二代国际版2009年10月7日全球超过100个国家发布Kindle2国际版,2009年10月19日开始全球发售国际版售价279美元,2009年10月22日降价到259美元,2010年6月21日降价到189美元.
第二代KindleDX2009年5月6日发布售价489美元.
KindleDX国际版2010年1月19日开始全球发售,KindleDXGraphite2010年7月1日开始发售KindleDX售价489美元,下降到359美元;KindleDXGraphite售价379美元.
第三代2010年7月28日发布Wi-Fi版售价139美元,3G版售价189美元.
第四代2011年9月28日,推出新版本廉价版带广告版本售价79美元,不带广告版本售价109美元.
第五代2012年9月6日发布KindlePaperwhiteWi-Fi带广告版售价119美元,不带广告版售价139美元;3G带广告版售价119美元,不带广告版售价139美元.
平板电脑KindleFire2011年9月28日推出基于Android的7英寸平板电脑7寸16G带广告版199美元,不带广告版214美元;8.
9HD16G带广告版299美元,不带广告版314美元;8.
9LTE32G带广告版499美元,不带广告版514美元.
数据来源:亚马逊公司、广发证券发展研究中心Kindle生态系统:不以硬件赚钱,用户消费数字商品成为主要收入来源.
通过Kindle,亚马逊建立了线上零售之外的又一大平台,打造了仅次于iOS应用市场和iTunes的生态闭环.
亚马逊所采取的策略,低价出售硬件,建立亚马逊数字内容生态,目的是通过低廉的硬件价格,带动设备销售,进而刺激数字内容的消费.
识别风险,发现价值请务必阅读末页的免责声明35/41行业深度|网络服务(三)同方:收购E人E本,布局移动互联网,提高公司业务整体协同性同方股份于2012年底发布公告称拟通过发行股份和支付现金的方式收入E人E本100%股权,同方对E人E本净资产预估值为13.
7亿元.
E人E本是国内商务平板电脑的领先者,其多年深入研发的"原笔迹数字"技术配合"手写办公系统"形成了公司在商务平板领域的核心竞争力.
通过独特技术、软件和服务的系统研发,E人E本形成了其它平板电脑所不具备的差异化竞争力,并领先苹果iPad和三星GalaxyTab平板之前推出首款平板电脑T1,在商务和行业应用领域为用户提供了符合用户使用习惯的高效移动办公体验.
同时,公司本着"软件+云服务"的模式,通过硬件生产的外包化实现轻资产经营.
截止2012年12月31日,公司总资产为3.
25亿,净资产2.
39亿,当年实现营业收入5.
67亿,净利润5,045万,ROE高达21.
1%.
图30:E人E本业务发展历程数据来源:同方股份公司公告、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明36/41行业深度|网络服务根据易观智库发布的《2012年第3季度中国平板电脑市场季度监测报告》中的最新调研数据显示,2012年Q3中国平板电脑市场中,苹果iPad占据了71.
42%的市场份额,联想、E人E本则分居二、三位,领先于面向广大消费市场的三星、宏基、华硕等IT巨头.
而在商务平板电脑领域,E人E本的市场份额中占比达到41.
07%,稳居首位.
图31:2012Q3中国平板电脑销售份额数据来源:易观国际〃易观智库、广发证券发展研究中心同方股份通过并购E人E本进一步加快"终端+应用+服务"全产业链的整合速度.
与以PC为终端的"桌面网络计算"体验的传统互联网应用时期所不同的是,移动互联网是以用户为中心.
移动互联网时代IT行业的竞争已从单一技术、产品和服务的竞争演化为集合产业链上下游生态系统的竞争.
在商业模式上要求IT厂商具有"终端+应用+云服务"一体化服务模式的能力.
同方股份在信息产业已经形成上下游的产业链布局,例如在终端方面有以拥有计算机安全芯片业务和计算机生产销售产业;在行业应用方面有智慧城市产业本部;在移动互联网方面有以拥有云计算的大数据软件技术和从事互联网行业应用为代表的物联网产业本部.
公司通过收购E人E本,利用其平板电脑软、硬件设计及用户体验开发上的经验,结合公司当前产业链优势,布局移动智能终端市场,实现"移动终端+应用+服务"的全产业链整合,以增加公司在移动互联网时代的盈利能力及可持续竞争力.
71.
42%10.
52%3.
61%3.
53%3.
03%苹果联想E人E本三星宏基华硕台电蓝魔爱国者摩托罗拉其他识别风险,发现价值请务必阅读末页的免责声明37/41行业深度|网络服务五、系统层——IT巨头的垄断本层次距离内容传导链两端最远,竞争并不激烈,然而技术壁垒很高,基本由传统IT巨头垄断,中小型企业基本无法撼动既有厂商的行业领先地位.
目前PC端主要有微软的Windows、苹果的MacOS,手机端主要是苹果的iOS、Google的Android及微软的WP系统.
PC端:微软的Windows、苹果的MacOS客户端:苹果的iOS、Google的Android及微软的WP系统PC端:截至2012年12月,Windows的全球市场份额约为91.
74%(其中Windows745.
11%、WindowsVista5.
67%、WindowsXP39.
08%、Windowsold0.
24%);OSX的全球市场份额约为7.
07%,而Linux的全球市场份额约为1.
19%.
图32:2012年12月份全球各操作系统市场份额分布图数据来源:TNW、广发证券发展研究中心手机端:根据IDC的统计数据,2012年Android智能手机的出货量仍然位居第一,达到4.
971亿台,市场占有率68.
8%,同比增长104.
1%,远超46.
1%的行业增速;苹果iPhone出货量位居第二,达到1.
359亿台,市场占有率18.
8%;BlackBerry智能手机的出货量达到3250万台,位居第三,但同比下降36.
4%;诺基亚Symbian智能机的出货量达到2390万台,市场占有率仅为3.
3%,居于第四,同比下降70.
7%.
表11:2012年手机操作系统市场份额操作系统2012年出货量2012年市场份额2011年出货量2011年市场份额同比增长Android497.
168.
8%243.
549.
2%104.
1%iOS135.
918.
8%93.
118.
8%46.
0%BlackBerry32.
54.
5%51.
110.
3%-36.
4%Symbian23.
93.
3%81.
516.
5%-70.
7%WindowsPhone/Mobile17.
92.
5%9.
01.
8%98.
9%Others15.
12.
1%16.
33.
3%-7.
4%Total722.
4100.
0%494.
5100.
0%46.
1%数据来源:IDC、广发证券发展研究中心MacOS,7.
07%Linux,1.
19%Windows8,1.
64%Windows7,45.
11%WindowsVista,5.
67%WindowsXP,39.
08%Windows其他,0.
24%Windows,91.
74%识别风险,发现价值请务必阅读末页的免责声明38/41行业深度|网络服务表12:2012年-2016年平板电脑系统市场份额平板电脑操作系统2012年市场份额2016年市场份额增长率CAGR(%)iOS53.
80%49.
70%20.
90%Android42.
70%39.
70%21.
00%Windows2.
90%10.
30%69.
20%Other0.
60%0.
30%7.
70%合计100.
00%100.
00%23.
30%数据来源:IDC、广发证券发展研究中心作为移动互联网重要入口,手机操作系统的重要性不言而喻.
随着盛大推出乐众ROM,本土手机操作系统市场,包括百度、阿里巴巴、创新工场、小米科技等公司纷纷加入到这一市场争夺,国内IT企业推出的手机操作系统都是基于Android研发的.
例如,阿里巴巴将阿里浏览器、阿里输入法、手机旺旺、搜索、邮件服务器等应用与手机支付宝安装在阿里云手机上,还在手机操作系统上进行分布式系统、弹性计算平台等搭建,构建由阿里巴巴控制的"云、管、端".
表13:2012年中国知名手机操作系统状况对比公司联想盛大百度小米科技阿里巴巴创新工场操作系统乐OS乐众OS百度易MIUI阿里云点心OS优势增加电源优化管理;优化Widget;与联通、电信合作支持OTA差分升级;整合云中书城、麦库记事等盛大特色应用智能搜索框;云服务:100G超大容量云储存空间;百度特色应用个性化修改;时常感强烈;适合年轻群体云服务;自有应用中心;内臵云帐号体系;整合支付宝、阿里旺旺底层优化,1GHz以下机器流畅运行;UI架构和SDK预留云服务;自有应用中心支持机型乐PhoneZTEV880;NexusOne;HTCDesire戴尔定制小米手机为主天语定制移动终端超过10款,包括夏普、海尔等劣势基于Android的二次开发,优势不明显;运营商定制机较多ROM竞争格局基本定型,需要更多创意互联网厂商对上游的设备开发商、技术提供商业务熟悉度不足相对封闭;暂时没有与其他手机厂商合作对于网络的依赖性强;流量成为消费者难以逾越的门槛合作厂商偏向低端面向人群大众发烧友大众发烧友大众年轻白领,学生,打工族数据来源:艾瑞咨询、广发证券发展研究中心识别风险,发现价值请务必阅读末页的免责声明39/41行业深度|网络服务IT行业一直流传着这样一句告诫:"永远不要去做微软想做的事情",这句话充分体现了微软过去30年在PC端操作系统领域的霸主地位,即便苹果的出现,微软依然占据PC端操作系统领域九成的市场份额.
随着移动互联网时代的来临,自2010年四季度以来,平板电脑和智能手机的合计出货量已经超过传统PC,Android作为Google向移动应用服务市场渗透的核心战略,迎合了移动数据应用平台化市场发展趋势.
Google开发Android的初衷是担心微软在移动互联网时代复制其在PC端OS的垄断地位,之后苹果的强势崛起使行业的竞争越演越烈.
Google在Android上的布局无疑获得了巨大成功,如今Google控制了三分之二的移动的OS市场份额.
未来真正的大数据时代是"人"的时代.
每个Android用户都有一个Google帐号,同时使用Google的各种应用,Google+是社交行为,地图是位臵信息,安卓平台掌握了移动数据,云计算是实现了个性化数据的云端化,电子商务是交易数据,GoolgeNow是人机交互,所有这些功能都是围绕着人,同时产生海量用户数据,比Google从PC端的Chrome得到的数据多数倍.
通过整合来自搜索、地图、浏览器等服务上获得的用户数据,Google能够了解到你的基本信息和生活习惯等,这有助于Google搜索和Google广告投放的精准定位,社会化和兴趣图谱正在革命网页图谱.
识别风险,发现价值请务必阅读末页的免责声明40/41行业深度|网络服务六、风险提示(1)产业链推广低于预期的风险;(2)人力成本上升的风险;(3)行业竞争加剧的风险.
识别风险,发现价值请务必阅读末页的免责声明41/41行业深度|网络服务Table_Research广发计算机行业研究小组--2011年新财富最佳分析师第五名惠毓伦:首席分析师,中国科学技术大学计算机辅助设计硕士、计算机高级工程师,16年计算机、光电、集成电路、军工领域工作和研究经历,12年证券营业部和证券研究所从业经历.
联系方式:hyl6@gf.
com.
cn,010-59136726.
康健:分析师,美国南加州大学金融数学硕士,2010年进入广发证券发展研究中心.
黄亚森:分析师,东南大学电子硕士,曾从事微电子设计软件研发工作.
2010年就职于国金证券研究所,2012年进入广发证券发展研究中心.
Table_RatingIndustry广发证券—行业投资评级说明买入:预期未来12个月内,股价表现强于大盘10%以上.
持有:预期未来12个月内,股价相对大盘的变动幅度介于-10%~+10%.
卖出:预期未来12个月内,股价表现弱于大盘10%以上.
Table_RatingCompany广发证券—公司投资评级说明买入:预期未来12个月内,股价表现强于大盘15%以上.
谨慎增持:预期未来12个月内,股价表现强于大盘5%-15%.
持有:预期未来12个月内,股价相对大盘的变动幅度介于-5%~+5%.
卖出:预期未来12个月内,股价表现弱于大盘5%以上.
Table_Address联系我们广州市深圳市北京市上海市地址广州市天河北路183号大都会广场5楼深圳市福田区金田路4018号安联大厦15楼A座03-04北京市西城区月坛北街2号月坛大厦18层上海市浦东新区富城路99号震旦大厦18楼邮政编码510075518026100045200120客服邮箱gfyf@gf.
com.
cn服务热线020-87555888-8612Table_Disclaimer免责声明广发证券股份有限公司具备证券投资咨询业务资格.
本报告只发送给广发证券重点客户,不对外公开发布.
本报告所载资料的来源及观点的出处皆被广发证券股份有限公司认为可靠,但广发证券不对其准确性或完整性做出任何保证.
报告内容仅供参考,报告中的信息或所表达观点不构成所涉证券买卖的出价或询价.
广发证券不对因使用本报告的内容而引致的损失承担任何责任,除非法律法规有明确规定.
客户不应以本报告取代其独立判断或仅根据本报告做出决策.
广发证券可发出其它与本报告所载信息不一致及有不同结论的报告.
本报告反映研究人员的不同观点、见解及分析方法,并不代表广发证券或其附属机构的立场.
报告所载资料、意见及推测仅反映研究人员于发出本报告当日的判断,可随时更改且不予通告.
本报告旨在发送给广发证券的特定客户及其它专业人士.
未经广发证券事先书面许可,任何机构或个人不得以任何形式翻版、复制、刊登、转载和引用,否则由此造成的一切不良后果及法律责任由私自翻版、复制、刊登、转载和引用者承担.
hostkey荷兰/俄罗斯机房,GPU服务器
hostkey应该不用说大家都是比较熟悉的荷兰服务器品牌商家,主打荷兰、俄罗斯机房的独立服务器,包括常规服务器、AMD和Intel I9高频服务器、GPU服务器、高防服务器;当然,美国服务器也有,在纽约机房!官方网站:https://hostkey.com/gpu-dedicated-servers/比特币、信用卡、PayPal、支付宝、webmoney都可以付款!CPU类型AMD Ryzen9 ...
IMIDC(rainbow cloud):香港/台湾/日本/莫斯科独立服务器特价,闪购大促销,最低30usd/月起
imidc怎么样?imidc彩虹网路,rainbow cloud知名服务器提供商。自营多地区数据中心,是 Apnic RIPE Afrinic Arin 认证服务商。拥有丰富的网路资源。 在2021年 6.18 开启了输血大促销,促销区域包括 香港 台湾 日本 莫斯科 等地促销机型为 E3係,参与促销地区有 香港 日本 台湾 莫斯科 等地, 限量50台,售罄为止,先到先得。所有服务器配置 CPU ...
搬瓦工香港 PCCW 机房已免费迁移升级至香港 CN2 GIA 机房
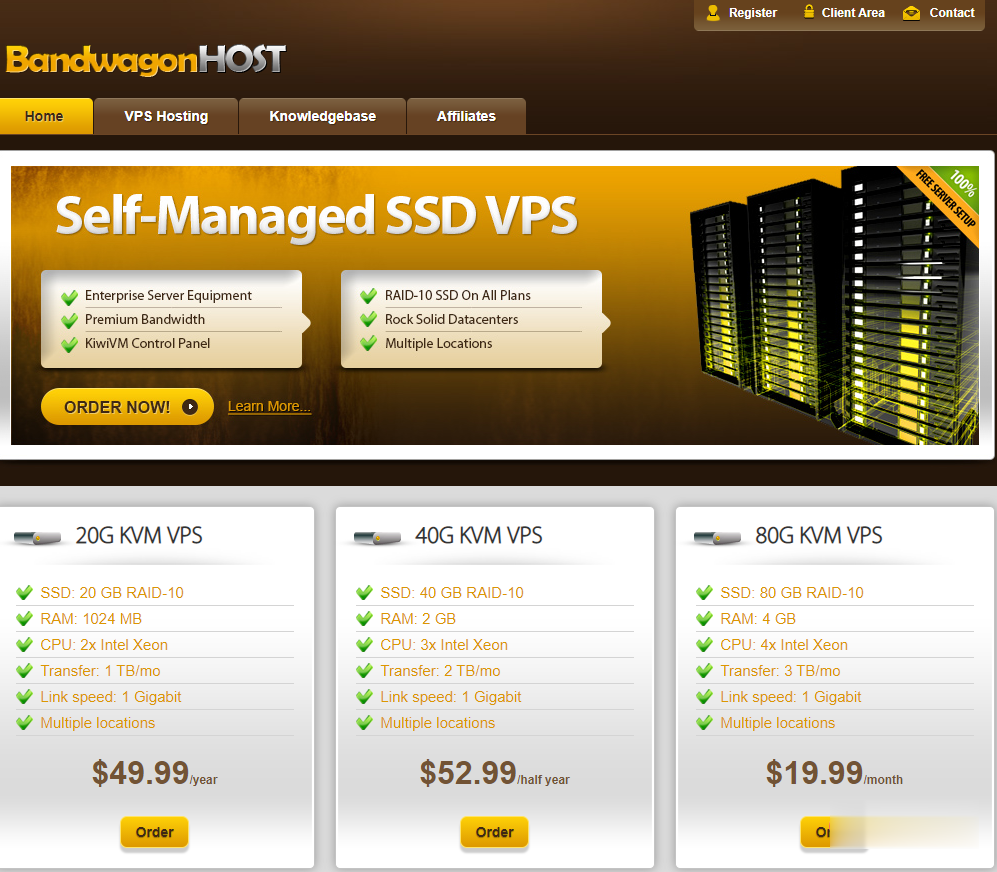
搬瓦工最新优惠码优惠码:BWH3HYATVBJW,节约6.58%,全场通用!搬瓦工关闭香港 PCCW 机房通知下面提炼一下邮件的关键信息,原文在最后面。香港 CN2 GIA 机房自从 2020 年上线以来,网络性能大幅提升,所有新订单都默认部署在香港 CN2 GIA 机房;目前可以免费迁移到香港 CN2 GIA 机房,在 KiwiVM 控制面板选择 HKHK_8 机房进行迁移即可,迁移会改变 IP...
-
录屏软件哪个好什么录屏软件好用莫代尔和纯棉哪个好纯棉含莫代尔和100%莫代尔哪个好游戏加速器哪个好大家玩游戏用的都是什么加速器啊,哪个效果最好电陶炉和电磁炉哪个好电陶炉和电磁炉哪个好车险哪个好汽车保险买哪个公司的好云盘哪个好免费的网盘哪个好?更大、更安全、更实用?百度空间登录怎么登录百度空间qq空间登录不了为什么我的QQ空间登陆不上?YunOS智能电视显示yunos这个字什么意思?YunOSyunos是什么手机