价值第03讲-企业财务估价
第03讲企业财务估价. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4
第一节 企业价值评估概述. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4
一、企业价值评估的概念. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4
一企业价值评估的含义. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4
二企业价值评估的特点. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4
三企业价值评估提供的信息. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .5
四企业价值评估的目的. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .6
二、企业价值评估的对象. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .7
一一般对象. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .7
二企业整体经济价值的类别. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .9
三、企业价值评估的模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .11
一现金流量折现模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .11
二经济利润模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .11
三相对价值模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .11
第二节 现金流量折现法. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .13
一、现金流量折现模型的种类. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .13
一基本模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .13
二股权利现金流量折现模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .13
三实体现金流量折现模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .14
四债务现金流量折现模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .14
五模型的比较. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .14
二、折现率的确定. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .15
精选资料
一资本成本. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .15
二必要报酬率. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .15
*三、现金流量持续年数的确定. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .16
一理论上. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .16
* 二实践上→分段. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .16
四、现金流量的估计. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .20
一从融资角度计算. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .20
二从形成角度计算. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .22
二现金流量的平衡关系. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .31
三后续期现金流量的估计. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .36
四综合举例. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .36
※五、现金流量折现模型的应用. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .43
一股权现金流量折现模型的应用. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .43
二实体现金流量折现模型的应用. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .48
第三节 经济利润法. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .49
一、经济利润模型的基本原理. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .49
一基本原理. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .49
二模型的基本思想. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .49
二、经济利润模型的应用. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .53
第四节 相对价值法. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .54
一、基本思想. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .54
一原理. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .54
精选资料
二前提. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .54
三程序. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .54
三常用模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .56
二、相对价值模型的应用. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .58
一市价/净利比率模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .58
二市价/净资产比率模型→托宾Q模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .63
三市价/收入比率模型. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .64
三、相对价值模型应用中应注意的问题. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .65
一可比企业的选择. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .65
二模型参数市价比率的修正P300. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .66
精选资料
第03讲企业财务估价
第一节 企业价值评估概述
一、企业价值评估的概念
一企业价值评估的含义
分析和衡量企业的公平市场价值并提供有关信息以帮助信息使用者改善决策。
1.公平市场价值→公允价值
2.内在价值经济价值、现金流量经济利润折现
3.相对价值
二企业价值评估的特点
1.使用模型进行定量分析
精选资料
→并非模型越复杂评估结果必然越好
2.通过符合逻辑的分析来完成
3.结果具有主观估计成分
→评估与计算
主观与客观
正确、误差与错误
三企业价值评估提供的信息
1.有关企业价值的数额
→企业的公平市场价值
2.评估过程中产生的大量相关信息
→不要过分关注最终结果而忽视过程中产生的其他信息
3.企业价值评估提供的结论具有很强的时效性
精选资料
四企业价值评估的目的
1.用于投资分析
2.用于战略分析
3.用于以价值为基础的管理
→改进企业一切重大决策的手段
五企业价值评估与项目价值评估的关系
1.相似之处
1可将企业视为一个由若干个项目组成的复合项目
2都可以使用折现模型
2.明显区别
精选资料
1现金流量的期限
2现金流量的稳定性
3现金流量的归属
二、企业价值评估的对象
一一般对象
企业整体的经济价值
企业整体或部分的公允价值
实体价值和股权价值控股权价值和少数股权价值
持续经营价值和清算价值
1.企业的整体价值
企业作为一个整体的公平市场价值
精选资料
1整体不是各部分的简单相加
2整体价值来源于要素的结合方式
3部分只有在整体中才能体现出其价值
4整体价值只有在运行中才能体现出来
2.企业的经济价值
1什么是经济价值
内在价值
→该资产所产生的未来现金流量的现值→公平市场价值
3.相关概念辨析
1会计价值与市场价值
①会计价值
会计报表中反映的账面价值
②市场价值
精选资料
按市场交易价格计量的价值
过去→历史成本
当前→现时市场价值
未来→未来售价→未来现金流量的现值→公平市场价值
2现时市场价值与公平市场价值
①现时市场价值
可能公平也可能不公平
②公平市场价值
二企业整体经济价值的类别
1.经济价值与相对价值
精选资料
- 价值第03讲-企业财务估价相关文档
- 估价房地产估价理论与方法五篇
- 估价房地产估价课程设计
- 域名域名使用许可协议
- 编辑历年房地产估价师房地产估价理论与方法试卷和答案(2004-2010)
- 定额安装工程估价综合练习
- 房地产估价和开发管理习题册
pacificrack7月美国便宜支持win VPS,$19.99/年,2G内存/1核/50gSSD/1T流量
pacificrack发布了7月最新vps优惠,新款促销便宜vps采用的是魔方管理,也就是PR-M系列。提一下有意思的是这次支持Windows server 2003、2008R2、2012R2、2016、2019、Windows 7、Windows 10,当然啦,常规Linux系统是必不可少的!1Gbps带宽、KVM虚拟、纯SSD raid10、自家QN机房洛杉矶数据中心...支持PayPal、...
DogYun27.5元/月香港/韩国/日本/美国云服务器,弹性云主机
DogYun怎么样?DogYun是一家2019年成立的国人主机商,称为狗云,提供VPS及独立服务器租用,其中VPS分为经典云和动态云(支持小时计费及随时可删除),DogYun云服务器基于Kernel-based Virtual Machine(Kvm)硬件的完全虚拟化架构,您可以在弹性云中,随时调整CPU,内存,硬盘,网络,IPv4路线(如果该数据中心接入了多条路线)等。DogYun弹性云服务器优...
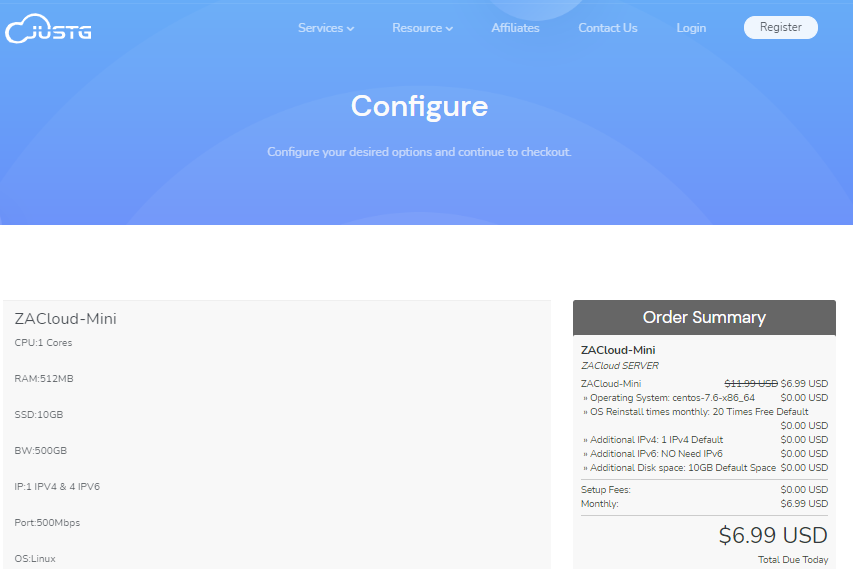
JUSTG(5.99美元/月)最新5折优惠,KVM虚拟虚拟512Mkvm路线
Justg是一家俄罗斯VPS云服务器提供商,主要提供南非地区的VPS服务器产品,CN2高质量线路网络,100Mbps带宽,自带一个IPv4和8个IPv6,线路质量还不错,主要是用户较少,带宽使用率不高,比较空闲,不拥挤,比较适合面向非洲、欧美的用户业务需求,也适合追求速度快又需要冷门的朋友。justg的俄罗斯VPS云服务器位于莫斯科机房,到美国和中国速度都非常不错,到欧洲的平均延迟时间为40毫秒,...
-
me域名注册me 域名 还能备案吗虚拟主机申请个人虚拟主机怎么申请?网站空间价格1M网站空间是多少钱虚拟主机评测网求推荐一些适合个人博客网站的虚拟主机的服务商虚拟主机控制面板虚拟主机管理面板与网站后台有什么区别?shopex虚拟主机浙江新锐网络科技有限公司是一家骗子虚拟主机商www二级域名请问 www.aaa.bbb.com 是一级域名还是二级域名啊?能否备案?怎么备案?域名邮箱最好的邮箱域名有什么?顶级域名顶级域名是什么意思动态域名解析怎么做动态域名解析啊,希望高手指点