租金马德里为新冠肺炎逝者降半旗
马德里为新冠肺炎逝者降半旗 时间:2021-04-22 阅读:()
1新冠肺炎疫情相关租金减让会计处理规定为规范新冠肺炎疫情相关租金减让的会计处理,根据《企业会计准则——基本准则》、《企业会计准则第21号——租赁》等,制定本规定.
一、适用范围和基本原则由新冠肺炎疫情直接引发的、承租人与出租人就现有租赁合同达成的租金减免、延期支付等租金减让,同时满足下列条件的,企业可以按照《企业会计准则第21号——租赁》进行会计处理,也可以选择采用本规定的简化方法:(一)减让后的租赁对价较减让前减少或基本不变,其中,租赁对价未折现或按减让前折现率折现均可;(二)减让仅针对2021年6月30日前的应付租赁付款额,2021年6月30日后应付租赁付款额增加不影响满足该条件,2021年6月30日后应付租赁付款额减少不满足该条件;(三)综合考虑定性和定量因素后认定租赁的其他条款和条件无重大变化.
企业选择采用简化方法的,不需要评估是否发生租赁变更,也不需要重新评估租赁分类.
企业应当将该选择一致地应用于类似租赁合同,不得随意变更.
2租金减让导致租赁对价基本不变但支付时点延迟的,包括在减免一定期间租金的同时等量调增后续租赁期间租金,或者在减免一定期间租金的同时将租赁期延长不超过减免期的期间并收取等量租金等情形,应当视为延期支付租金进行会计处理.
租金减让导致租赁对价减少且支付时点延迟的,包括在减免一定期间租金的同时减量调增后续租赁期间租金,或者在减免一定期间租金的同时将租赁期延长不超过减免期的期间并收取减量租金等情形,应当视为租金减免和延期支付租金的组合进行会计处理.
二、确认和计量(一)执行《企业会计准则第21号——租赁》(财会〔2006〕3号)的企业.
1.
承租人会计处理.
对于经营租赁,承租人应当继续按照与减让前一致的方法将原合同租金计入相关资产成本或费用.
发生租金减免的,承租人应当将减免的租金作为或有租金,在减免期间冲减"制造费用"、"管理费用"、"销售费用"等科目;延期支付租金的,承租人应当在原支付期间将应支付的租金确认为应付款项,在实际支付时冲减前期确认的应付款项.
对于融资租赁,承租人应当继续按照与减让前一致的折现率将未确认融资费用确认为当期融资费用,继续按照与减3让前一致的方法对融资租入资产进行计提折旧等后续计量.
发生租金减免的,承租人应当将减免的租金作为或有租金,在达成减让协议等解除原租金支付义务时,冲减"制造费用"、"管理费用"、"销售费用"等科目,并相应调整长期应付款,按照减让前折现率折现计入当期损益的,还应调整未确认融资费用;延期支付租金的,承租人应当在实际支付时冲减前期确认的长期应付款.
2.
出租人会计处理.
对于经营租赁,出租人应当继续按照与减让前一致的方法将原合同租金确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为或有租金,在减免期间冲减租赁收入;延期收取租金的,出租人应当在原收取期间将应收取的租金确认为应收款项,并在实际收到时冲减前期确认的应收款项.
对于融资租赁,出租人应当继续按照与减让前一致的租赁内含利率将未实现融资收益确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为或有租金,在达成减让协议等放弃原租金收取权利时,冲减原确认的租赁收入,不足冲减的部分计入投资收益,同时相应调整长期应收款,按照减让前折现率折现计入当期损益的,还应调整未实现融资收益;延期收取租金的,出租人应当在实际收到时冲减前期确认的长期应收款.
4(二)执行《企业会计准则第21号——租赁》(财会〔2018〕35号)的企业.
1.
承租人会计处理.
承租人应当继续按照与减让前一致的折现率计算租赁负债的利息费用并计入当期损益,继续按照与减让前一致的方法对使用权资产进行计提折旧等后续计量.
发生租金减免的,承租人应当将减免的租金作为可变租赁付款额,在达成减让协议等解除原租金支付义务时,按未折现或减让前折现率折现金额冲减相关资产成本或费用,同时相应调整租赁负债;延期支付租金的,承租人应当在实际支付时冲减前期确认的租赁负债.
对于按照准则第三十二条采用简化处理的短期租赁和低价值资产租赁,承租人应当继续按照与减让前一致的方法将原合同租金计入相关资产成本或费用.
发生租金减免的,承租人应当将减免的租金作为可变租赁付款额,在减免期间冲减相关资产成本或费用;延期支付租金的,承租人应当在原支付期间将应支付的租金确认为应付款项,在实际支付时冲减前期确认的应付款项.
2.
出租人会计处理.
对于经营租赁,出租人应当继续按照与减让前一致的方法将原合同租金确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为可变租赁付款额,在减免期间冲减租5赁收入;延期收取租金的,出租人应当在原收取期间将应收取的租金确认为应收款项,并在实际收到时冲减前期确认的应收款项.
对于融资租赁,出租人应当继续按照与减让前一致的折现率计算利息并确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为可变租赁付款额,在达成减让协议等放弃原租金收取权利时,按未折现或减让前折现率折现金额冲减原确认的租赁收入,不足冲减的部分计入投资收益,同时相应调整应收融资租赁款;延期收取租金的,出租人应当在实际收到时冲减前期确认的应收融资租赁款.
三、披露企业按照本规定采用简化方法的,应当披露下列信息:(一)是否对属于适用范围的租金减让全部采用简化方法.
如果不是,还应当披露采用简化方法处理的租赁合同的性质.
(二)采用简化方法处理的相关租金减让对当期损益的影响金额.
企业首次执行本规定,无需按照《企业会计准则第28号——会计政策、会计估计变更和差错更正》第十五条的规定披露当期和各个列报前期财务报表中受影响的项目名称和调整金额.
四、附则6本规定自发布之日起施行.
企业按照本规定采用简化方法的,可以对2020年1月1日至本规定施行日之间发生的相关租金减让根据本规定进行调整.
一、适用范围和基本原则由新冠肺炎疫情直接引发的、承租人与出租人就现有租赁合同达成的租金减免、延期支付等租金减让,同时满足下列条件的,企业可以按照《企业会计准则第21号——租赁》进行会计处理,也可以选择采用本规定的简化方法:(一)减让后的租赁对价较减让前减少或基本不变,其中,租赁对价未折现或按减让前折现率折现均可;(二)减让仅针对2021年6月30日前的应付租赁付款额,2021年6月30日后应付租赁付款额增加不影响满足该条件,2021年6月30日后应付租赁付款额减少不满足该条件;(三)综合考虑定性和定量因素后认定租赁的其他条款和条件无重大变化.
企业选择采用简化方法的,不需要评估是否发生租赁变更,也不需要重新评估租赁分类.
企业应当将该选择一致地应用于类似租赁合同,不得随意变更.
2租金减让导致租赁对价基本不变但支付时点延迟的,包括在减免一定期间租金的同时等量调增后续租赁期间租金,或者在减免一定期间租金的同时将租赁期延长不超过减免期的期间并收取等量租金等情形,应当视为延期支付租金进行会计处理.
租金减让导致租赁对价减少且支付时点延迟的,包括在减免一定期间租金的同时减量调增后续租赁期间租金,或者在减免一定期间租金的同时将租赁期延长不超过减免期的期间并收取减量租金等情形,应当视为租金减免和延期支付租金的组合进行会计处理.
二、确认和计量(一)执行《企业会计准则第21号——租赁》(财会〔2006〕3号)的企业.
1.
承租人会计处理.
对于经营租赁,承租人应当继续按照与减让前一致的方法将原合同租金计入相关资产成本或费用.
发生租金减免的,承租人应当将减免的租金作为或有租金,在减免期间冲减"制造费用"、"管理费用"、"销售费用"等科目;延期支付租金的,承租人应当在原支付期间将应支付的租金确认为应付款项,在实际支付时冲减前期确认的应付款项.
对于融资租赁,承租人应当继续按照与减让前一致的折现率将未确认融资费用确认为当期融资费用,继续按照与减3让前一致的方法对融资租入资产进行计提折旧等后续计量.
发生租金减免的,承租人应当将减免的租金作为或有租金,在达成减让协议等解除原租金支付义务时,冲减"制造费用"、"管理费用"、"销售费用"等科目,并相应调整长期应付款,按照减让前折现率折现计入当期损益的,还应调整未确认融资费用;延期支付租金的,承租人应当在实际支付时冲减前期确认的长期应付款.
2.
出租人会计处理.
对于经营租赁,出租人应当继续按照与减让前一致的方法将原合同租金确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为或有租金,在减免期间冲减租赁收入;延期收取租金的,出租人应当在原收取期间将应收取的租金确认为应收款项,并在实际收到时冲减前期确认的应收款项.
对于融资租赁,出租人应当继续按照与减让前一致的租赁内含利率将未实现融资收益确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为或有租金,在达成减让协议等放弃原租金收取权利时,冲减原确认的租赁收入,不足冲减的部分计入投资收益,同时相应调整长期应收款,按照减让前折现率折现计入当期损益的,还应调整未实现融资收益;延期收取租金的,出租人应当在实际收到时冲减前期确认的长期应收款.
4(二)执行《企业会计准则第21号——租赁》(财会〔2018〕35号)的企业.
1.
承租人会计处理.
承租人应当继续按照与减让前一致的折现率计算租赁负债的利息费用并计入当期损益,继续按照与减让前一致的方法对使用权资产进行计提折旧等后续计量.
发生租金减免的,承租人应当将减免的租金作为可变租赁付款额,在达成减让协议等解除原租金支付义务时,按未折现或减让前折现率折现金额冲减相关资产成本或费用,同时相应调整租赁负债;延期支付租金的,承租人应当在实际支付时冲减前期确认的租赁负债.
对于按照准则第三十二条采用简化处理的短期租赁和低价值资产租赁,承租人应当继续按照与减让前一致的方法将原合同租金计入相关资产成本或费用.
发生租金减免的,承租人应当将减免的租金作为可变租赁付款额,在减免期间冲减相关资产成本或费用;延期支付租金的,承租人应当在原支付期间将应支付的租金确认为应付款项,在实际支付时冲减前期确认的应付款项.
2.
出租人会计处理.
对于经营租赁,出租人应当继续按照与减让前一致的方法将原合同租金确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为可变租赁付款额,在减免期间冲减租5赁收入;延期收取租金的,出租人应当在原收取期间将应收取的租金确认为应收款项,并在实际收到时冲减前期确认的应收款项.
对于融资租赁,出租人应当继续按照与减让前一致的折现率计算利息并确认为租赁收入.
发生租金减免的,出租人应当将减免的租金作为可变租赁付款额,在达成减让协议等放弃原租金收取权利时,按未折现或减让前折现率折现金额冲减原确认的租赁收入,不足冲减的部分计入投资收益,同时相应调整应收融资租赁款;延期收取租金的,出租人应当在实际收到时冲减前期确认的应收融资租赁款.
三、披露企业按照本规定采用简化方法的,应当披露下列信息:(一)是否对属于适用范围的租金减让全部采用简化方法.
如果不是,还应当披露采用简化方法处理的租赁合同的性质.
(二)采用简化方法处理的相关租金减让对当期损益的影响金额.
企业首次执行本规定,无需按照《企业会计准则第28号——会计政策、会计估计变更和差错更正》第十五条的规定披露当期和各个列报前期财务报表中受影响的项目名称和调整金额.
四、附则6本规定自发布之日起施行.
企业按照本规定采用简化方法的,可以对2020年1月1日至本规定施行日之间发生的相关租金减让根据本规定进行调整.
- 租金马德里为新冠肺炎逝者降半旗相关文档
- 就业马德里为新冠肺炎逝者降半旗
- 新冠肺炎疫情防控和复工复产涉及交通运输业
- 疫情马德里为新冠肺炎逝者降半旗
- 疫情马德里为新冠肺炎逝者降半旗
- 疫情马德里为新冠肺炎逝者降半旗
- 疫情马德里为新冠肺炎逝者降半旗
UCloud:美国云服务器,洛杉矶节点大促,低至7元起/1个月
ucloud美国云服务器怎么样?ucloud是国内知名云计算品牌服务商家,目前推出全球多地机房的海外云服务器。UCloud主打的优势是海外多机房,目前正在进行的2021全球大促活动参与促销的云服务器机房就多达18个。UCloud新一代旗舰产品快杰云服务器已上线洛杉矶节点,覆盖北美和亚太地区,火热促销中, 首月低至7元,轻松体验具备优秀性能与极高性价比的快杰云服务器。点击进入:ucloud美国洛杉矶...
HyperVMart:加拿大vps,2核/3G/25G NVMe/G口不限流量/季付$10.97,免费Windows系统
hypervmart怎么样?hypervmart是一家成立了很多年的英国主机商家,上一次分享他家还是在2年前,商家销售虚拟主机、独立服务器和VPS,VPS采用Hyper-V虚拟架构,这一点从他家的域名上也可以看出来。目前商家针对VPS有一个75折的优惠,而且VPS显示的地区为加拿大,但是商家提供的测速地址为荷兰和英国,他家的优势就是给到G口不限流量,硬盘为NVMe固态硬盘,这个配置用来跑跑数据非常...
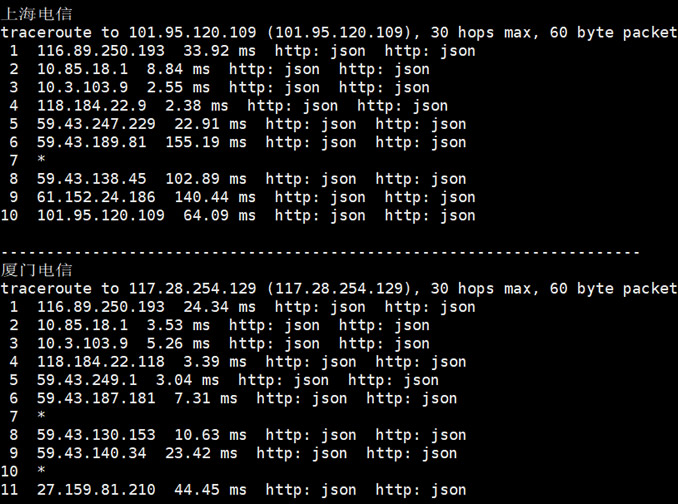
香港2GB内存DIYVM2核(¥50月)香港沙田CN2云服务器
DiyVM 香港沙田机房,也是采用的CN2优化线路,目前也有入手且在使用中,我个人感觉如果中文业务需要用到的话虽然日本机房也是CN2,但是线路的稳定性不如香港机房,所以我们在这篇文章中亲测看看香港机房,然后对比之前看到的日本机房。香港机房的配置信息。CPU内存 硬盘带宽IP价格购买地址2核2G50G2M1¥50/月选择方案4核4G60G3M1¥100/月选择方案4核8G70G3M4¥200/月选择...
马德里为新冠肺炎逝者降半旗为你推荐
-
波音737起飞爆胎美国737MAX又紧急迫降,为什么它还在飞?申请支付宝账户怎样申请支付宝账户?要填写什么信息?资费标准电信4G套餐?网站后台密码破解我找到了网站的后台地址,怎么才可以破解密码无忧代理网无忧考网怎么样显示隐藏文件手机怎么打开隐藏文件夹discuz教程急急急,求创建论坛网站【Discuz】最详细的教程!论坛勋章个人论坛的勋章从哪里弄网站日志怎样将网站日志生成到网站根目录网站流量统计代码网站访问量统计代码 不要http://www.51.la/这样挂在别的网站下的 需要自己可以单独建个网页的那种, 谢谢