审计注册会计师-审计第05讲_审计要素(2)【微信公众号:乐享知识库】免费分享
审计2020考试辅导 第一章+审计概述
第二节 审计要素
【考点二】审计业务的三方关系人1/5★★★
一注册会计师
二被审计单位管理层责任方
三预期使用者
一注册会计师 “审计主体”
图1-1 审计三方关系人
【提示】如上图1-1所示
1注册会计师的审计意见主要是向除管理层责任方之外的预期使用者提供包括股东、债权人、监管机构等。
2虽然注册会计师主观上不是为了管理层责任方提供审计意见 由于注册会计师的审计意见可以提高财务报表的可信性 因此注册会计师的审计意见客观上可能对管理层有用所以管理层责任方也可能是财务报表预期使用者之一但不是唯一的预期使用者还有股东、债权人、监管机构等 。
二被审计单位管理层责任方
1.责任方
针对财务报表审计业务责任方是指对财务报表负责的组织或人员 即被审计单位管理层。
2.与责任方相关的责任关键词
1按照适用的财务报告编制基础编制财务报表并使其实现公允反映如适用
2设计、执行和维护必要的内部控制 以使财务报表不存在由于舞弊或错误导致的重大错报
3 向注册会计师提供必要的工作条件包括允许注册会计师接触与编制财务报表相关的所有信息如记录、文件和其他事项 向注册会计师提供审计所需的其他信息允许注册会计师在获取审计证据时不受限制地接触其认为必要的内部人员和其他相关人员。
三预期使用者
1.预期使用者是指预期使用审计报告和财务报表的组织或人员
2.预期使用者分为管理层和除管理层之外的预期使用者
如图1-1中的“A”管理层责任方 、 “C”除管理层之外的预期使用者。
【吃个瓜】在审计业务三方关系人中管理层责任方与财务报表预期使用者可能是同一方也可能不是同一方。
例如某上市实体同时设有董事会和监事会监事会需要对董事会和管理层负责编制的财务报表进行监督。责任方和预期使用者虽然来自同一企业但不是同一方。
又如一家集团公司的高层管理人员预期使用者可能聘请注册会计师对该集团公司的全资子公司管理层责任方直接负责的特定经营管理活动进行审计但高层管理人员对全资子公司承担最终责任。责任方与预期使用者是同一方。
经典题解
【真题1•单选题】下列各项中通常不属于审计报告预期使用者的是 。 2018
A.被审计单位的股东
B.被审计单位的管理层
原创不易侵权必究 第1页
审计2020考试辅导 第一章+审计概述
D.向被审计单位提供贷款的银行
【解析】注册会计师的审计目标是对财务报表发表审计意见不是审计报告的预期使用者故选项C正确。
【答案】 C
【真题2•单选题】下列有关财务报表审计业务三方关系人的说法中错误的是 。 2014
A.如果注册会计师无法识别出使用审计报告的所有组织或人员则预期使用者主要是指那些与财务报表有重要和共同利益的主要利益相关者
B.审计业务的三方关系人分别是注册会计师、被单位管理层和财务报表预期使用者
C.委托人通常是财务报表预期使用者之一也可能由责任方担任
D.如果责任方和财务报表预期使用者来自于同一企业则两者是同一方
【解析】在某些情况下管理层和预期使用者可能来自同一企业但并不意味着两者就是同一方故选项D错误。
【答案】 D
【考点三】审计证据4/5★★
一审计证据的定义
二审计证据的特征
【链接】
一审计证据的定义
审计证据是指注册会计师为了得出审计结论和形成审计意见而使用的必要信息。
二审计证据的特征
1审计证据在性质上具有累积性主要是在审计过程中通过实施审计程序获取的。
2审计证据还可能包括从其他来源获取的信息如以前审计中获取的信息前提是注册会计师已确定自上次审计后是否已发生变化这些变化可能影响这些信息对本期审计的相关性或会计师事务所接受与保持客户或业务时实施质量控制程序获取的信息。
3除从被审计单位内部其他来源和外部来源获取的信息外会计记录也是重要的审计证据来源。 同样被审计单位雇用或聘请的专家编制的信息也可以作为审计证据。
4审计证据既包括支持和佐证管理层认定的信息也包括与这些认定相矛盾的信息。
5在某些情况下信息的缺乏如管理层拒绝提供注册会计师要求的声明本身也构成审计证据可以被注册会计师利用。
经典题解
【真题1•多选题】下列各项中可能构成审计证据的有 。 2018
A.注册会计师在本期审计中获取的信息
B.被审计单位聘请的专家编制的信息
C.注册会计师在以前审计中获取的信息
D.会计师事务所接受业务时实施质量控制程序获取的信息
【解析】选项A正确审计证据主要是在审计过程中通过实施审计程序获取选项B正确注册会计师可能需要利用他人工作包括利用专家的工作获取审计证据典型的是审计会计估计教材17. 1 选项CD均正确除实施审计程序外审计证据还可以从其他来源获取 比如以前审计中获取的信息或会计师事务所接受与保持客户或业务时实施质量控制程序获取的信息。
原创不易侵权必究 第2页
审计2020考试辅导 第一章+审计概述
【答案】 ABCD
【真题2•单选题】下列有关审计证据的说法中错误的是 。 2014
A.审计证据包括从公开渠道获取的与管理层认定相矛盾的信息
B.审计证据包括会计师事务所接受与保持客户或业务时实施质量控制程序获取的信息
C.审计证据包括被审计单位聘请的专家编制的信息
D.信息的缺乏本身不构成审计证据
【解析】选项D错误在某些情况下信息的缺乏如管理层拒绝提供注册会计师要求的声明本身也构成审计证据。
【答案】 D
原创不易侵权必究 第3页
- 审计注册会计师-审计第05讲_审计要素(2)【微信公众号:乐享知识库】免费分享相关文档
- 审计注册会计师-审计第04讲_审计要素(1)【微信公众号:乐享知识库】免费分享
- 保证注册会计师-审计第03讲_审计的概念与保证程度(2)【微信公众号:乐享知识库】免费分享
- 审计注册会计师-审计第02讲_审计的概念与保证程度(1)【微信公众号:乐享知识库】免费分享
- 教材注册会计师-审计第01讲_前言【微信公众号:乐享知识库】免费分享
- 填写企业微信服务号的注册及认证相关流程
- 公众企业微信公众平台注册流程和详细资料
特网云(1050元),IP数5 个可用 IP (/29) ,美国高防御服务器 无视攻击
特网云特网云为您提供高速、稳定、安全、弹性的云计算服务计算、存储、监控、安全,完善的云产品满足您的一切所需,深耕云计算领域10余年;我们拥有前沿的核心技术,始终致力于为政府机构、企业组织和个人开发者提供稳定、安全、可靠、高性价比的云计算产品与服务。官方网站:https://www.56dr.com/ 10年老品牌 值得信赖 有需要的请联系======================特网云美国高防御...
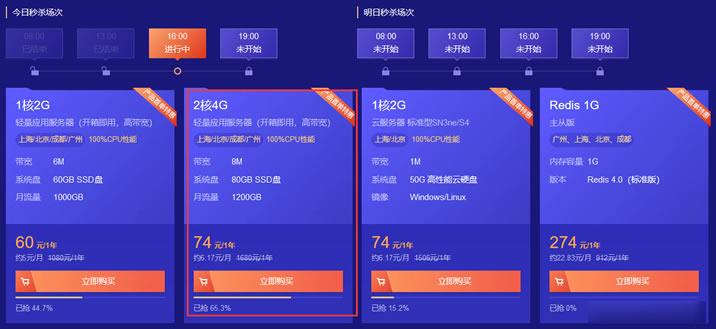
腾讯云轻量服务器两款低价年付套餐 2核4GB内存8M带宽 年74元
昨天,有在"阿里云秋季促销活动 轻量云服务器2G5M配置新购年60元"文章中记录到阿里云轻量服务器2GB内存、5M带宽一年60元的活动,当然这个也是国内机房的。我们很多人都清楚备案是需要接入的,如果我们在其他服务商的域名备案的,那是不能解析的。除非我们不是用来建站,而是用来云端的,是可以用的。这不看到其对手腾讯云也有推出两款轻量服务器活动。其中一款是4GB内存、8M带宽,这个比阿里云还要狠。这个真...
香港2GB内存DIYVM2核(¥50月)香港沙田CN2云服务器
DiyVM 香港沙田机房,也是采用的CN2优化线路,目前也有入手且在使用中,我个人感觉如果中文业务需要用到的话虽然日本机房也是CN2,但是线路的稳定性不如香港机房,所以我们在这篇文章中亲测看看香港机房,然后对比之前看到的日本机房。香港机房的配置信息。CPU内存 硬盘带宽IP价格购买地址2核2G50G2M1¥50/月选择方案4核4G60G3M1¥100/月选择方案4核8G70G3M4¥200/月选择...
-
免费个人网站制作如何制作个人网站?要钱吗?马云将从软银董事会辞职阿里巴巴马云为啥叫董事局主席而不叫董事会主席?董事局和董事会啥区别?2017爱奇艺vip免费领取求免费的爱奇艺会员???麒麟990和骁龙865哪个好高通865处理器怎么样?值得入手吗?视频剪辑软件哪个好电脑视频剪辑软件哪个最好用迈腾和帕萨特哪个好新迈腾和新帕萨特哪个更好一点·哪个更实用一点 ···明白人给解释一下·手动挡和自动挡哪个好自动挡和手动挡哪个好?手机杀毒哪个好手机杀毒软件哪个好播放器哪个好什么播放器好用雅思和托福哪个好考托福和雅思哪个好考 急。。。。。