固定资产Trunk口,Trunk口上可以同时传送多个VLAN
1D1RDCC1D2 3
VD
0058V .一、相0
1、 Trunk口 Trunk口上可以同时传送多个VLAN的包一般用于交换机之间] ] | |4] ] id口 Hybrid口上可以同时传送多个VLAN的包一般用于交换机之间
2、链02.CX0120\270103、 Access口 Access口只能属于1个VLAN一般用于连接计算机的端口。
4、 Tag和Untag tag是指vlan的标签 即vlan的id用于指名数据包属于那个vlan untag指数据包不属于任何vlan没有vlan标记。
5、 pvid 即端口vlan id号是非标记端口的vlan id设定 当非标记数据包进入交换机交换机将检查vlan设定并决定是否进行转发。一个ip包进入交换机端口的时候如果没有带tag头且该端口上配置了pvid那么该数据包就会被打上相应的tag头如果进入的ip包已经带有tag头vlan数据的话那么交换机一般不会再增加tag头即使是端口上配置了pvid号 当非标记数据包进入交换机。
二、端口的Tag和Untag
若某一端口在vlan设定中被指定为非标记端口untagged port,所有从此端口转发出的数据包上都没有标记(untagged) 。若有标记的数据包进入交换机则其经过非标记端口时标记将被去除。因为目前众多设备并不支持标记数据包其也无法识别标记数据包 因此需要将与其连接的端口设定为非标记。
若某一端口在vlan设定中被指定为标记端口tagged port,所有从此端口转发出的数据包上都将有标记(tagged) 。若有非标记的数据包进入交换机则其经过标记端口时标记将被加上。此时其将使用在ingress端口上的pvid设定作为增加的标记中的vlan id号。
三、端口的封装类型 ISL、 802. 1Q
ISL Trunk上所有的包都是tag的Cisco专用
802. 1q设计的时候为了兼容与不支持VLAN的交换机混合部署特地设计成可以不tag但是只有一个VLAN允许不tag这样N个VLAN (N-1)个都tag了不tag的包一定是来自那个特殊VLAN的所以不会乱套。 当然也可以所有VLAN都tag
四、各端口收发数据的区别
以下案例可以帮助大家深入理解华为交换机的hybrid端口模式
[Switch-Ethernet0/1] int e0/1
[Switch-Ethernet0/1]port link-type hybrid
[Switch-Ethernet0/1]port hybrid pvid vlan 10
[Switch-Ethernet0/1]port hybrid vlan 10 20 untagged
[Switch-Ethernet0/1] int e0/2
[Switch-Ethernet0/2]port link-type hybrid
[Switch-Ethernet0/2]port hybrid pvid vlan 20
[Switch-Ethernet0/2]port hybrid vlan 10 20 untagged
此时inter e0/1和inter e0/2下的所接的PC是可以互通的但互通时数据所走的往返vlan是不同的。
以下以inter e0/1下的所接的pc1访问inter e0/2下的所接的pc2为例进行说明pc1所发出的数据 由inter0/1所在的pvid vlan10封装vlan10的标记后送入交换机交换机发现inter e0/2允许vlan 10的数据通过于是数据被转发到inter e0/2上 由于inter e0/2上vlan 10是untagged的于是交换机此时去除数据包上vlan10的标记 以普通包的形式发给pc2此时pc1->p2走的是vlan10
再来分析pc2给pc1回包的过程 pc2所发出的数据 由inter0/2所在的pvidvlan20封装vlan20的标记后送入交换机交换机发现inter e0/1允许vlan 20的数据通过于是数据被转发到inter e0/1上 由于inter e0/1上vlan 20是untagged的于是交换机此时去除数据包上vlan20的标记以普通包的形式发给pc1此时pc2->pc1走的是vlan20
目 录
内容提要
写作提纲
正文
一、资产减值准备的理论概述„„„„„„„„„„„„„„„„„„4
一固定资产减值准备的概念„„„„„„„„„„„„„„„„„4
二固定资产减值准备的方法„„„„„„„„„„„„„„„„„5
三计提资产减值准备的意义„„„„„„„„„„„„„„„„„5
二、 固定资产减值准备应用中存在的问题分析„„„„„„„„„„„5
一固定资产减值准备的计提模式不固定„„„„„„„„„„„„5
二公允价值的获取„„„„„„„„„„„„„„„„„„„„„6
三固定资产未来现金流量现值的计量„„„„„„„„„„„„„7
四利用固定资产减值准备进行利润操纵„„„„„„„„„„„„8
三、解决固定资产减值准备应用中存在的问题的对策„„„„„„„„10
一确定积累时间统一计提模式„„„„„„„„„„„„„„„„10
二统一的度量标准„„„„„„„„„„„„„„„„„„„„„11
三提高固定资产可收回金额确定方式的操作性„„„„„„„„„11
四加强对固定资产减值准备计提的认识„„„„„„„„„„„„12
五完善会计监督体系„„„„„„„„„„„„„„„„„„„„12
参考文献„„„„„„„„„„„„„„„„„„„„„„„„„„„15
4
内容提要
在六大会计要素中资产是最重要的会计要素之一与资产相关的会计信息是财务报表使用者关注的重要信息。然而长期以来我国的企业普遍存在资产不实、利润虚增的情况从而使资产减值问题一度成为我国会计规范的热点问题。人们也期望通过会计上的法律法规减少信息的不对称让企业向广大投资者提供真实有效的信息。
在企业生产经营过程中资产减值是一个不可避免的现象本文通过对新旧会计准则的对比针对会计实务中对资产减值准备会计处理分析资产减值准备在会计实务操作中的存在的问题并对新会计准则下的会计处理方法进行分析与评价进而提出解决问题的方法阐述了资产减值准备提取在实务操作中面临的境况。从资产减值准备入手对固定资产减值准备进行分析提出了计提标准不恰当计提时间未作统一规定等问题并针对存在的问题提出了分析方法等对策。
5
写作提纲
一、资产减值准备的理论概述
一固定资产减值准备的概念
二固定资产减值准备的方法
三计提资产减值准备的意义
二、 固定资产减值准备应用中存在的问题分析一固定资产减值准备的计提模式不固定
二公允价值的获取
三固定资产未来现金流量现值的计量
四利用固定资产减值准备进行利润操纵
三、解决固定资产减值准备应用中存在的问题的对策一确定积累时间统一计提模式
二统一的度量标准
三提高固定资产可收回金额确定方式的操作性四加强对固定资产减值准备计提的认识
五完善会计监督体系
6
固定资产减值准备问题的探讨
随着我国经济的发展市场经济日益完善大众对企业会计信息披露要求也逐步提高。而市场经济的完善竞争的加剧企业对其交易方会计信息要求也提高国家为了宏观调控的需要也需要企业提供大量真实的会计信息。
新企业会计准则规定 “资产减值损失一经确认在以后会计期间不得转回”是不可逆性的规定。按照财务会计的谨慎性原则预期不会带来经济利益的资源就不应列入资产预期不会带来原预计额的经济利益的资源要折扣后列入资产 即减除预计减值后的部分才是能带来经济利益的资产。
本文通过对我国会计准则中的资产减值准备会计问题的研究理论上提高企业对现行资产减值准则的认识促进企业完善企业相关会计核算提高企业财务管理水平对于完善我国资产减值准备会计准则提出建议促进我国资产减值准备准则完善。实践中这一研究旨在加强企业对与资产减值准备会计准则的认识完善企业会计核算提示相关部门就准则中不完善的地方加强对企业的监督。 以下就是我的论文。
一、资产减值准备的理论概述
一固定资产减值准备的概念
固定资产减值准备是指资产的账面价值超过其可回收金额固定资产可收回金额是指其公允价值减去处置费用后的净额与固定资产预计未来现金流量的现值两者之间较高者。其中处置费用包括与资产处置有关的法律费用、相关税费、搬运费以及为使资产达到可销售状态所发生的直接费用等判断固定资产是否减值应依据资产可能已经发生减损的某些迹象如果存在任何一种迹象企业应对其可收回金额进行正式估计。企业的固定资产可按固定资产的账面价值与可收回金额孰低计量按可收回金额低于账面价值的差额计提减值准备。对于可收回金额须以相关技术、管理等部门的专业人员提供的内部或外部独立鉴定报告作为判断依据。
7
二固定资产减值准备的方法
大部分企业的资产减值准备主要包括坏账准备、固定资产减值准备和存货跌价准备。
固定资产减值准备固定资产减值准备计提范围包括市场价格持续下跌或技术陈旧、损坏、长期闲置等原因导致可收回金额低于账面价值的固定资产。计提方法是按单项资产计提。
1、计提公式减值准备=账面价值可收回金额。
2、全额计提情况
①长期闲置不用在可预见的未来不会再使用且已无转让价值的固定资产
②虽然固定资产尚可使用但使用后产生大量不合格的固定资产
③已遭损毁 以至于不再具有使用价值和转让价值的固定资产
④其它实质上已经不能再给企业带来经济利益的固定资产。
需要注意的是 已经全额计提减值准备的固定资产不再计提折旧。
三计提资产减值准备的意义
固定资产减值是指固定资产在使用过程中由于存在有形损耗和无形损耗以及其他原因导致其可收回金额低于其账面价值的情况。当可收回金额低于帐面价值时确认固定资产发生了减值这是就要计提固定资产减值准备从而调整固定资产的账面价值以使账面价值真实客观地反映实际价值。计提减值准备使得企业的会计信息更加真实、制定的财务政策更加稳健。而从信息的使用者角度出发适时考虑无形损耗更精确计量了期末资产的价值 同时也剔除了虚增的利润降低了财务风险体现了谨慎性原则。计提减值准备是对固定资产折旧的有益补充它的实施也体现了实质重于形式的原则使会计信息更加真实财务政策更加稳健。现在企业固定资产的更新速度越来越快利用固定资产减值准备及时地反映固定资产的减值具有很强的现实意义 的确有助于提高会计信息质量。
二、 固定资产减值准备应用中存在的问题分析
一固定资产减值准备的计提模式不固定
固定资产在实际运用过程中可以发现企业对各项资产进行全面检查的
8
时间“年度终了”较好掌握但是“定期”会计制度没有说明这就给企业提供了很大的选择空间使企业在操作的时候具有一定的随意性财务人员可以随意制定计提时间造成虚假信息泛滥误导投资也使企业之间提供的相关信息缺乏了可比性。
企业的会计行为受会计准则等制度规定的约束但是会计准则在具有统一性和规范指导作用的同时还兼有一定的灵活性给会计人员区别不同情况留有一定的活动空间和判断余地如同一会计事项的处理存在多种备选的会计方法或可由会计人员做出不同的判断。准则的灵活性是为了让更多的企业从实际出发多种会计处理方法并存为企业进行会计操纵提供了可乘之机企业可以根据自身利益的需要选择会计方法操纵会计报表。
二公允价值的获取
对于固定资产减值而言公允价值的获取有难度我国新会计准则中对公允价值的定义 “在公平交易熟悉情况的交易双方自愿的进行资产交换或者债务清偿的金额。 ” 可见公允价值计量属性反映的是现值其本质是一种基于市场信息的评价是公平交易的市场而不是其它主体对资产或负债价值的认定。公允价值计量属性的引入无疑在很大程度上会提高资产减值会计信息的决策相关性尽管我国市场经济已经有了长足的发展但非市场化的因素依然很多与国际财务报告准则所依赖的“成熟市场经济”相距甚远。部分市场仍然处于垄断状态竞争不充分 固定资产的市场价格不能反映市场的公允性我国目前的资产信息、价格市场不健全不能定期、及时地公开各种资产的最新市价因此公允价值难以得到合理的确定不同市场上所反映出来的市场信息存在一定的差异性价格难以真正反映价值准则对资产可收回金额的估计规定过于笼统没有明确划分不同性质的资产所使用的计量属性企业资产按照其经济利益的实现方式可以划分为两类一类是待出售和处置或者持有的目的就是为了出售并且有公平市场价值的资产如可交易性金融资产、可供出售的金融资产及投资性房地产等另一类是基于持续经营的假设通过持续使用来实现经济利益的资产这类资产的价值在很大程度上取决于企业的经营管理水平如企业的生产设备和产房等固定资产这类资产即使有公平的市场价格但由于这类资产在正常经营条件下
9
- 固定资产Trunk口,Trunk口上可以同时传送多个VLAN相关文档
- 端口[宝典]交换机trunk口
- 堆叠如何配置S3928的TRUNK口
- 端口Trunk口,Trunk口上可以同时传送多个VLAN
- 交换机如何配置S3928的TRUNK口
- trunk口交换机中trunk口的作用?如何配置某一端口为trunk口?如何启用某一端口为管理端口?
- trunk口每个vlan都需要一个trunk口么?
wordpress专业外贸建站主题 WordPress专业外贸企业网站搭建模版
WordPress专业外贸企业网站搭建模版,特色专业外贸企业风格 + 自适应网站开发设计 通用流行的外贸企业网站模块 + 更好的SEO搜索优化和收录 自定义多模块的产品展示功能 + 高效实用的后台自定义模块设置!采用标准的HTML5+CSS3语言开发,兼容当下的各种主流浏览器: IE 6+(以及类似360、遨游等基于IE内核的)、Firefox、Google Chrome、Safari、Opera...
日本美国站群服务器raksmart站群新增,限量低至月1.99美元
RAKsmart 商家八月份的促销活动今天更新。基本上和上个月的产品套餐活动差不多的,不过也是有简单的微调。对于RAKsmart商家还是比较了解的,他们家产品虽然这两年增加多个机房,以及在VPS主机方案上有丰富的机房和调整到一些自营机房,他们家的策划能力还是有限,基本上每个月的套餐活动都差不多。RAKsmart 在八月份看到有新增香港高防服务器可选,最高100GB防御。同时原来上个月缺货的日本独立...
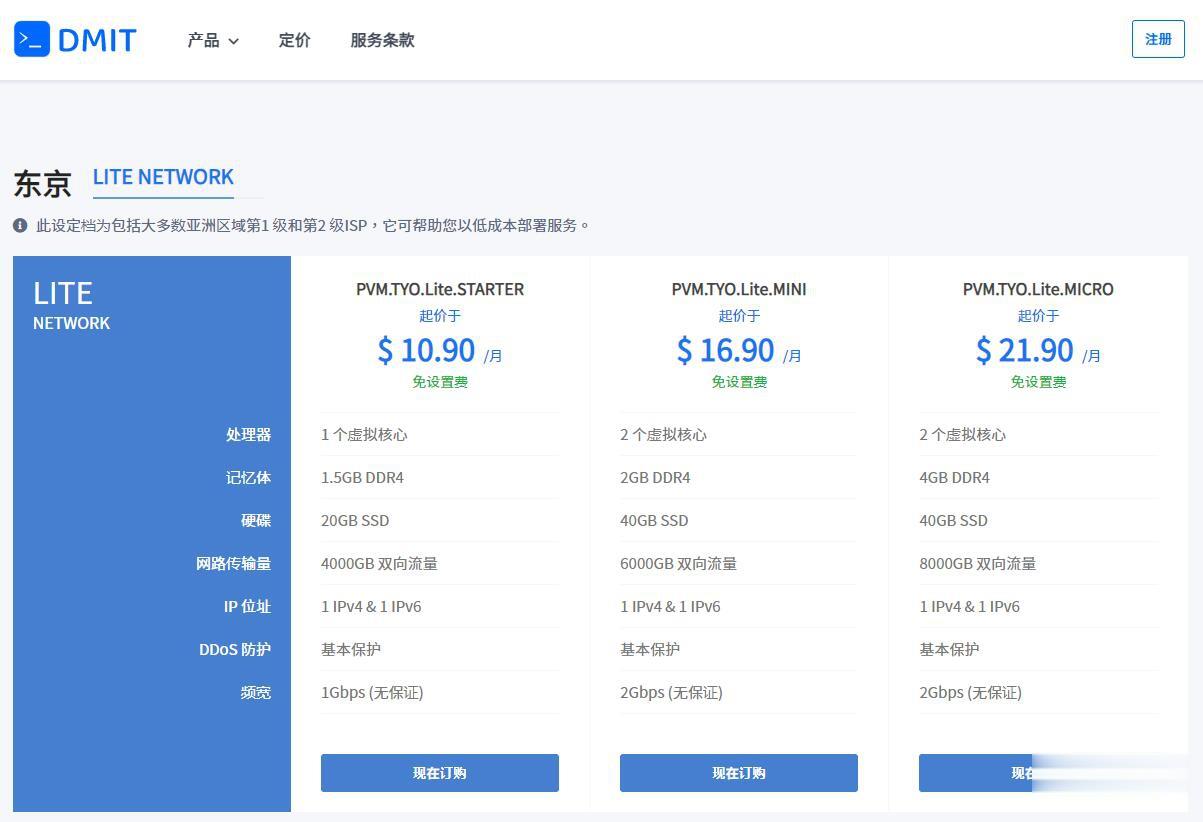
DMIT$10.9/月,日本VPS/三网直连/1核1.5G内存/20GB存储/1Gbps端口
优惠码年付一次性5折优惠码:TYO-Lite-Open-Beta-1y-50OFF永久8折优惠码:TYO-Lite-Open-Beta-Recur-20OFF日本vpsCPU内存SSD流量带宽价格购买1核1.5G20 GB4 TB1Gbps$10.9/月购买2核2 G40 GB6 TB1Gbps$16.9/月购买2核4 G60 GB8 TB1Gbps$21.9/月购买4核4 G80 GB12 TB...
-
0.21网易yeahaccess数据库修复编程怎样实现access中对数据库的修复功能。cisco2960配置寻求思科2960交换机配置命令重庆杨家坪猪肉摊主杀人在毫无预兆的情况下,对方激情杀人(持械偷袭)——作为习武者,你该怎么办?重庆网站制作请问一下重庆网站建设哪家公司做得好,价格又便宜哦?大飞资讯伯乐资讯是什么公司申请400电话400电话如何申请办理?联系我们代码农业银行代码drupal中文怎么导入Drupal中文语言包localsettingsLocal Settings这个文件夹是干什么的?